如何提取白条信用额度
随着互联网金融的发展,各种便捷的消费信贷工具逐渐走入人们的日常生活。蚂蚁金服旗下的“花呗”和京东金融推出的“白条”,都是广受欢迎的信用支付产品。其中,“白条”的核心功能之一就是提供一定的信用额度供用户在购物时使用。然而,并非所有人都清楚如何最有效地利用这个额度,尤其当谈到“取出来”这一说法时,不少人可能会感到困惑。
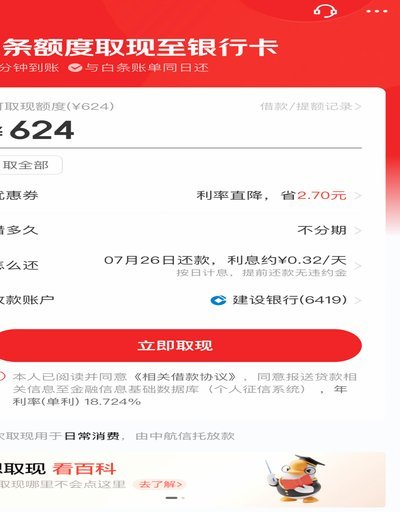
实际上,在这里所谓的“取出白条消费额度”,通常是指将已有的未使用额度转化为可用于支付的现金或通过其他方式获得实际资金流动的好处。“取出来”的具体方法包括但不限于申请借款、购物后分期付款以及参与金融平台推出的特定活动。然而需要注意的是,这些操作背后都伴随着一定的条件和限制。
首先,最为直接的方式是通过“白条”进行消费交易时自动使用的额度,消费者只需在支持该服务的商家那里选择相应的支付方式即可使用其信用额度完成购买行为。这是一种零门槛、无需额外申请过程的取用方式,适合于日常购物或偶尔的大额消费场景。
除此之外,“取出”还可以指通过借贷的形式将白条额度转换成现金使用。这种方法通常涉及一定的时间期限和费率,并且可能需要用户满足特定的信用评估要求才能成功借款。这种操作可以为急需资金周转但又不想动用银行存款或其他金融账户余额的人提供一个灵活的选择。
值得注意的是,尽管“取出”提供了便利性,但同时也伴随着一定的风险和责任。例如,在使用白条进行借贷时,用户需要关注还款期限、逾期费用等相关条款,以免造成不必要的经济损失或信用损害。因此,建议在决定如何取用额度前仔细评估自身的需求与偿还能力,并充分了解所有可用选项的详细信息。
总之,“取出”白条消费额度虽然看似简单,但背后却隐藏着多种策略和考量因素,合理利用这些工具能够帮助个人实现资金的有效管理及优化财务状况。
相关文章
为什么我的微信分付总是开通不了?
用户在尝试开通微信分付时遭遇障碍,往往源于多重因素的叠加影响。首要障碍通常与账户资质相关,微信支付对用户的信用评分、历史交易行为及账户活跃度设有隐形门槛。若用户存在频繁更换绑定银行卡、长期未进行大额支...
得物取现背后的资金流转秘密
得物取现商家本质上游走于平台内部的“现金流转换节点”,他们提供的远非简单的资金代收,而是一个复杂且高效的商品与货币流转闭环解决方案。平台商品交易的终点往往是资金回笼,而许多用户缺乏足够的即时流动性来完...
拿去花灵活提现探析
近年来,“拿去花”作为一种新兴的消费金融产品,在广大用户中引起了广泛关注。其核心在于“可以套现”,即消费者可以通过特定方式将信用额度内的资金提现,用于个人消费或者其他合法用途。本文将从几个方面探讨这一...
得物 提现 出来要交税吗
得物平台作为潮玩交易生态的枢纽,其提现机制本质上是用户资产流转的金融行为。从税务逻辑看,提现行为若涉及平台币兑换法定货币,需区分两种情形:一是用户通过交易获得的虚拟资产变现,二是平台代持资产的结算。前...
分期消费:解锁心理陷阱的妙用
分期机制的底层诱惑,从未仅仅是信贷额度的问题,它本质上是一场基于消费心理学和金融工程学交叉领域的认知误判。许多人误以为的“分期乐”,实则是由信用周期的错位感和即时满足感共同构建的心理陷阱。核心机制在于...
得物APP余额提现攻略及注意事项
得物APP的余额提现流程,乍看简单,实则涉及多层机制和风险控制,理解这些底层逻辑有助于用户更高效地管理资金,规避潜在问题。首先需要明确的是,“余额”并非指账户内唯一的储值金类型,它包含了交易产生的奖励...