花呗是否算套现?深度揭秘其背后的金融风险与陷阱
花呗作为一款以高利贷为核心的P2P借贷平台,其“套现”问题一直是市场关注的焦点。从产品设计来看,花呗通过“零点贷”“速借速还”等特性,隐藏了传统高利贷的本质特征。这种设计手法不仅降低了用户的主观承认率,还通过不断降低利率来吸引更多借款者,进而形成恶性循环。
从用户行为模式来看,花呗的套现风险主要体现在用户的借贷行为上。大量的短期借款、频繁的借款与还款循环,以及对逾期违约的宽容,都在无形中为套现埋下伏笔。尤其是花呗通过社交媒体和KOL营销,进一步扩大了其潜在用户群体,这种扩张式的增长模式显然与传统金融机构的风险控制能力相差甚远。
从法律层面讲,套现行为本质上是通过虚假宣传或不实用语,骗取用户的信任和合法权益。花呗的营销策略常常忽视了相关法律法规,尤其是在利率、还款方式以及风险提示方面。这种不当行为不仅损害了用户的权益,也对整个金融市场的健康发展构成了威胁。
用户在选择花呗时往往面临认知偏差,这种偏差使他们难以准确评估产品的风险。花呗通过“低利率”“灵活用款”等表述,误导用户认为其是一种低风险的金融工具。然而,深入了解后发现,其实际运作模式和风险远高于传统金融产品。
针对花呗的套现问题,监管部门需要加强对其运营的监管力度。通过政策约束和用户教育,帮助用户树立正确的金融观念,避免再次陷入高利贷的误区。同时,花呗平台也需要反思自身发展模式,走向更健康的成长路径。
总的来说,花呗的套现问题不仅关系到用户的财务安全,更是整个金融市场健康发展的重要课题。只有通过多方努力,才能遏制套现行为,推动金融市场的良性发展。
相关文章
鹿优选套现:玩法与风险掌控
鹿优选额度的本质是平台对商户信用的量化评估,其套现逻辑依赖于资金流转的隐蔽性与系统风控的博弈。商户通过控制交易节奏与金额拆分,可将额度转化为可支配资金。例如,高频次的小额交易能规避系统对大额资金的监控...
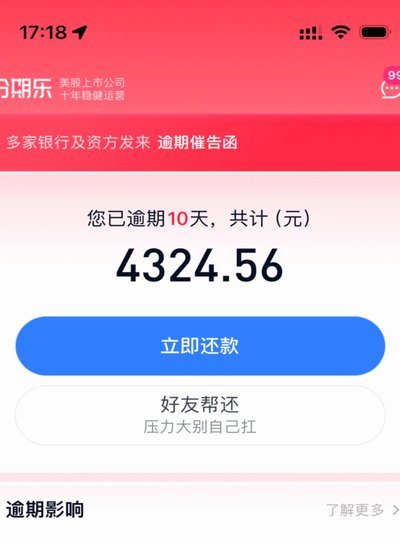
分期乐逾期违约责任怎么办?
面对分期乐逾期还款,当平台表示要追究违约责任时,用户可能会感到焦虑和困惑。首先,需要明确的是,逾期还款确实会构成违约行为,这不仅包括未能按时偿还本金和利息,还可能包括未能遵守合同中关于还款期限的规定。...
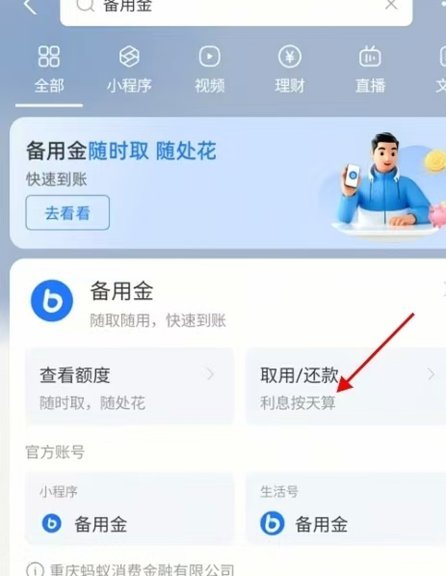
花呗可提现吗?
花呗作为一种线上支付工具,因其便捷性和灵活性深受广大消费者欢迎。用户可以利用花呗进行在线购物和线下消费,并且享受分期付款的便利服务。然而,在一些特殊情况下,部分用户可能想将花呗账户中的余额或者通过花呗...
花取现:成功,真的吗?
“拿去花取现处理中是成功了吗?”这句疑问的表面结构,实则指向了一套完整的资源循环模型。它挑战的绝非单一的财务盈亏,而是一种对价值实现路径、时间成本和系统韧性的根本性审视。若将此流程拆解观察,会发现传统...
白条借款,如何化险为夷
“白条的钱怎么套出来”看似简单,实则蕴含着复杂的财务和人际关系考量。这并非单纯的索要钱款行为,而是一种关于信任、风险和价值交换的深度探索。理解“白条”背后的逻辑,是成功“套出钱”的关键。传统意义上的“...
分期额度的资产变现之道
购买分期的购物额度,其本质并非是将信用额度直接兑换成现金,而是在进行一门复杂的资产流和现金流的艺术操作。理解这一点,就意味着要将“购物行为”的视角,彻底切换到“资本运作”的维度。变现的精髓在于找到优质...