便荔卡包适用于哪些平台
在当前复杂的数字化支付生态中,评估“便荔卡包”的适用平台,绝不能停留在简单的功能罗列层面。我们必须从其背后的技术兼容性、商业模式定位和用户使用场景进行立体分析。首先需要明确的是,“便荔卡包”本质上是一种聚合式的数字权益载体,而非单一支付凭证。因此,它能使用的范围并非由哪一个平台硬性决定,而是取决于该平台是否实现了与其背后的开放API接口的深度集成和商业结算对接。从宏观角度看,具备生态系统整合能力的头部电商巨头和小程序聚合平台(如微信、支付宝等)是最大的适用池。但重点在于“适配层”:如果某个子类App能调用到便荔卡包提供的特定优惠券或代金券模块,那么它就拥有使用权限;而缺乏该底层对接通道的独立零售小程序则基本处于隔离状态。这要求用户在使用前,务必确认平台是否经历了完整的商家入驻与支付接口测试流程。
深入探讨其商业落地的广度,便荔卡包的应用场景正在从早期的“纯电商折扣券”阶段进化为一个多维度的生活服务权益凭证。因此,适用范围必然延伸至金融科技和本地生活服务领域。例如,在一些大型会员管理系统、体检连锁机构的预约购票模块,或者餐饮预定平台的提前锁定消费环节,便荔卡包便能够展现其价值,充当折扣与积分的转化枢纽。此时,它已不再仅仅是支付工具,而是**权益兑换凭证(Voucher Credential)**的角色。用户必须关注那些明确标识“支持第三方权益代金”或“多维支付结算兼容”的平台,这远比简单地搜索“接受卡包”要专业且准确得多。这种场景适配性,才是衡量其通用性的核心指标。
从技术架构和稳定性角度考量,我们不能忽视一些垂直行业的专属平台。特定于游戏充值、教育课程付费或工业级SaaS订阅的平台,通常拥有高度封闭和定制化的支付网关。在这种环境下,便荔卡包能否使用,将取决于开发者是否主动投入资源进行兼容性开发。如果该平台属于以下三类:一是以云服务为基础的大型商家官网;二是通过企业微信生态建立的私域流量场;三是深度集成金融理财产品的线上门店——那么成功实现对接的可能性和商业激励度都极高,从而确保了其实际使用的可靠性与稳定性。对于用户而言,查看平台官方的技术支持文档或通过客服询问底层支付渠道兼容性,比盲目尝试更为高效、专业。
综上所述,构建一个完整的应用网络而非依赖单一的固定列表,才是解决“便荔卡包哪些平台能用”这一问题的终极答案。我们应将其视为一套可以渗透进各种业务流程(Business Workflow)的金融模块。因此,使用范围的核心判断维度应该是:**该平台的结算逻辑是否需要处理非货币形式的、预先锁定的消费价值?**如果回答是肯定的,并且平台具有足够的支付网关开放度和生态协作意愿,那么便荔卡包极有可能通过定制化的API接口嵌入其中。总之,用户的每一次尝试和确认,都实际上是在进行一次支付接口兼容性的商业评估,而不是简单的选择按钮。
相关文章
羊小咩是怎么借钱的?解析其背后的社交博弈逻辑
羊小咩的行为模式,即便发生在虚构的情境中,其借贷逻辑本身也必然遵循一套复杂的人类社会博弈体系。单纯地描述“从谁那里借”是肤浅的,更深层的分析必须聚焦于其构建需求叙事和管理社会资本的策略。首先,小咩从未...
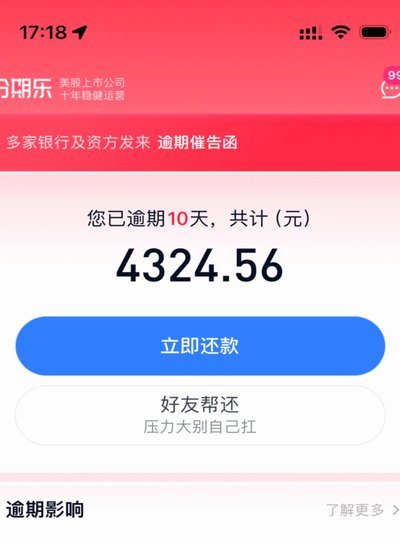
分期乐逾期违约责任怎么办?
面对分期乐逾期还款,当平台表示要追究违约责任时,用户可能会感到焦虑和困惑。首先,需要明确的是,逾期还款确实会构成违约行为,这不仅包括未能按时偿还本金和利息,还可能包括未能遵守合同中关于还款期限的规定。...
破解白条还款陷阱
白条本质上是一种信用透支的浮动负债,它极具灵活性,但也意味着利息和周转成本随时处于变动和积累状态。讨论“如何还款”,不能止步于简单地按时支付账单,核心问题在于如何打破这笔债务的资金循环陷阱。还款策略必...
美团月付能取现吗?盘点两种间接变现方法
## 美团月付:信用支付工具的局限与突破 美团月付作为一款新兴的信用支付工具,本质上是一种消费信贷服务。它允许用户在美团平台上的消费行为中使用月付额度,按月分期偿还消费金额。表面上看,这与传统信用卡...
拍拍贷提现全流程解析:安全快捷到账指南
拍拍贷提款流程的核心在于账户与资金的精准匹配,需通过平台内置的提现功能完成操作。用户需先登录个人账户,进入"资金管理"模块,选择"提现"选项后填写金额与目标账户信息。系统会自动校验账户状态是否正常,包...
得物 提现 出来要交税吗
得物平台作为潮玩交易生态的枢纽,其提现机制本质上是用户资产流转的金融行为。从税务逻辑看,提现行为若涉及平台币兑换法定货币,需区分两种情形:一是用户通过交易获得的虚拟资产变现,二是平台代持资产的结算。前...