美团月付回收平台:骗局还是套路?
美团月付回收平台近期引发的争议,本质上是新型金融产品与用户认知错位的碰撞。该平台以"信用额度变现"为卖点,通过算法模型将用户信用分转化为可提现额度,但其底层逻辑存在显著漏洞。平台方通过模糊的条款设计,将风险转移至用户端,例如在提现条件中设置复杂的信用评估机制,实际操作中往往以"系统异常""风控拦截"等理由拒绝提现,导致用户陷入资金困境。这种模式本质上是利用用户对信用体系的误解,构建起一个封闭的资金循环系统。
从技术实现层面看,该平台通过数据抓取与行为分析构建用户画像,但其风险控制体系存在致命缺陷。当用户频繁申请提现时,系统会自动触发反爬机制,导致提现失败率激增。更隐蔽的是,平台通过诱导用户进行多笔小额提现操作,逐步侵蚀用户信用额度,最终形成"提现-扣减-再提现"的恶性循环。这种设计并非技术漏洞,而是有意为之的商业策略,其本质是通过算法操控制造用户依赖。
用户反馈显示,平台存在明显的诱导性话术设计。在提现流程中,系统会刻意放大"成功提现"的案例数据,同时淡化提现失败的警示信息。当用户遭遇提现失败时,客服响应往往滞后且缺乏实质性解决方案,转而引导用户进行二次授信操作。这种服务模式并非技术故障,而是通过话术设计延长用户停留时间,增加平台的流量变现机会。
从法律风险维度分析,该平台涉嫌违反《电子商务法》关于数据安全与用户权益保护的规定。其通过隐蔽条款获取用户信用数据的行为,可能触及《个人信息保护法》的红线。更值得警惕的是,部分用户在提现失败后遭遇的"二次收费",已涉嫌构成诈骗罪的客观要件。这些法律风险并非空穴来风,而是基于大量用户投诉证据形成的判断。
当前监管机构已介入调查,但平台方仍通过技术手段规避监管。其核心策略是将用户行为数据碎片化处理,通过多层级服务器架构分散风险。这种技术对抗本质上是平台方对监管漏洞的利用,反映出当前新型金融产品监管体系的滞后性。用户在面对此类平台时,需保持高度警惕,避免陷入技术陷阱与法律风险交织的复杂局面。
相关文章
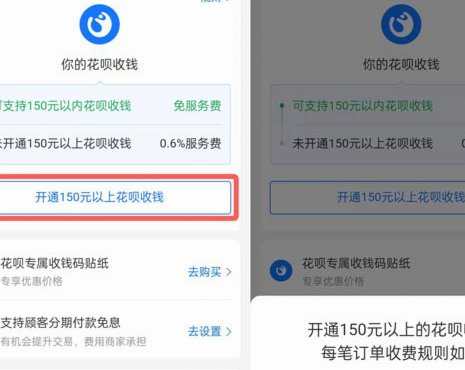
花呗收款有多快?秒到账不是梦
花呗作为支付宝生态中的信用支付工具,其收款机制涉及复杂的资金流转与风控体系。从技术架构看,花呗的实时清算系统采用分布式架构,通过高频交易处理模块实现秒级响应。当用户完成支付后,系统会立即触发资金清算流...
如何合法高效地使用花呗?
近年来,随着互联网金融的蓬勃发展,“花呗”作为一种便捷的支付方式受到了广大用户的青睐。然而,对于一些用户而言,他们 从合法合规的角度出发,任何企图通过非法手段获取花呗资金的行为都是不被允许的,甚至...
得物余额如何提现?手把手教你掌握安全取现流程
在探讨“得物如何提现 取现金”之前,我们需要了解得物APP的背景。得物作为国内知名的潮流购物平台,以其独特的潮流商品和严格的鉴别体系吸引了大量用户。然而,对于许多用户来说,提现取现是他们关注的重点之一...
花呗套现风险警示:合法使用指南
近年来,随着网络消费的普及和电商行业的快速发展,“天猫”作为一个知名的电商平台,为消费者提供了丰富的商品选择和便捷的服务。而“花呗”,则是阿里巴巴推出的一种信用支付工具,允许用户在购物时分期付款,享受...
荔枝卡提现指南
关于“荔枝卡包消费额度怎么提现”的问题,首先要明确的是,荔枝卡包通常是一种预付型电子充值卡,主要用于支付各类服务费用。因此,要将卡包内的消费额度转化为实际资金,通常需要遵循以下步骤: 首先,您可以...
如何提升信用获得分付3000额度
近年来,随着数字化生活方式的普及,“分付”这一支付方式受到了越来越多人的关注。其中,用户普遍关心的一个问题是:“如何获得‘分付3000’?”事实上,这与用户信用评估、消费行为以及银行的合作关系等多种因...