花呗用不了了?深度解析限制背后的信用评估机制
花呗作为支付宝生态中的核心信用产品,其运营策略始终与平台整体风控体系深度绑定。近期部分用户反馈的"花呗异常"现象,本质是支付宝在信用评估模型中引入了更精细化的风控参数。这些参数不仅涵盖用户历史账单的履约表现,还整合了消费场景的多样性、资金流水的稳定性等维度。当系统检测到用户存在大额负债、频繁换绑银行卡或消费行为突变时,会触发动态信用评估机制,导致花呗功能暂时受限。这种机制并非简单的"封禁",而是通过算法模型对用户信用风险进行分级管控。
在具体执行层面,支付宝的风控系统已形成多层防御架构。第一层是实时交易监控,通过机器学习模型捕捉异常交易模式;第二层是信用评分动态调整,依据用户近3个月的还款记录、消费频次等参数进行权重计算;第三层则是人工审核介入,针对高风险账户进行二次验证。这种分层机制使得花呗的使用状态呈现高度动态化特征,用户可能在不同时间段遭遇不同程度的使用限制。
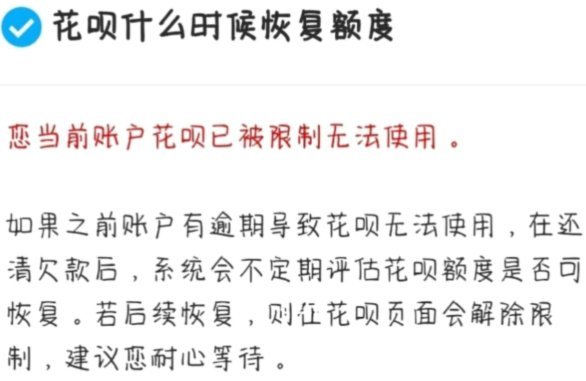
恢复花呗功能的关键在于重建信用信任关系。支付宝的信用评估体系并非静态评分,而是持续迭代的动态模型。用户可通过优化还款行为、增加优质消费场景、保持稳定的资金流水等方式逐步提升信用评分。值得注意的是,系统对于"还款意愿"的判断具有较强穿透性,例如通过绑定稳定收入账户、设置自动还款提醒等行为,都能在信用模型中产生正向反馈。此外,支付宝近期推出的"信用修复"功能,允许用户通过完成特定任务逐步解锁信用额度。
在技术实现层面,支付宝的风控系统已构建起完整的数据闭环。每笔交易都会生成多维度的特征标签,包括用户设备指纹、IP地址轨迹、交易时间分布等。这些数据经过脱敏处理后,被输入到分布式计算框架中进行实时分析。当系统检测到用户存在潜在风险时,会通过API接口向花呗服务模块发送风控指令,触发相应的功能限制措施。这种技术架构使得花呗的使用状态能够实现毫秒级响应,既保障了平台安全,又避免了过度风控对正常用户的影响。
未来花呗的运营模式将更加注重用户行为的深度分析。随着人工智能技术的渗透,信用评估模型将逐步向"行为预测"方向演进。例如通过分析用户的消费习惯、社交网络数据等非传统指标,构建更精准的信用画像。这种变革意味着花呗的使用体验将更加个性化,同时也会带来更严格的使用规范。用户若
相关文章
分期乐逾期无力还款?教你如何通过协商化解债务危机
分期乐逾期后若无力偿还,首要任务是明确自身债务结构。需核对账单明细,区分本金、利息及违约金的构成,避免因信息模糊导致协商受阻。同时梳理收入与支出,精准评估可支配资金,为后续谈判提供数据支撑。部分用户因...
羊小咩消费额度提升方法
消费额度的动态调整机制往往基于多维度数据模型,羊小咩这类平台通过实时监测用户行为轨迹,构建出独特的信用评估体系。当用户频繁进行小额高频交易时,系统会捕捉到消费场景的活跃度信号,这种行为模式与传统信用卡...
信用卡套现安全吗 还有人在做吗
“拿去花”套现,曾几何时在校园及周边泛滥成灾,如今虽说热度下降,但仍有部分群体抱有侥幸心理试图利用。其本质是利用信用卡(通常是额度较高的信用卡)进行取现,然后以远低于银行利率的价格提供给他人使用,从中...
花呗套现的底层逻辑:资金如何实现跨平台转移?
花呗套现的底层逻辑依赖于消费场景的重构,其核心在于通过支付行为的拆分与重组实现资金的跨平台转移。早期用户通过第三方平台完成虚拟商品交易,利用支付接口的延迟结算特性,将花呗额度转化为可提现的银行账户资金...
分期乐逾期怎么协商拨打哪个电话最有效
分期乐逾期协商的核心在于精准对接专业沟通渠道。官方客服专线95066是首要选择,该号码直连总部风控部门,能确保协商请求直达决策层。值得注意的是,拨打前需确认号码有效性,避免拨打到第三方催收机构。建议在...
花呗套现商家秒退怎么办
近年来,随着互联网支付技术的普及,各类创新支付工具如雨后春笋般涌现,其中以蚂蚁集团推出的“花呗”为代表的信用支付产品迅速占领市场。这些创新型支付工具在为消费者提供便利的同时,也引发了诸多值得关注的现象...