花呗急还:止损攻略与现金流妙招
当资金链遭遇瞬间紧绷,迫使个人必须解决花呗的即时还款问题时,我们不能停留在仅讨论“能用什么钱还”的层面。真正专业的应对,必须是从现金流模型的角度,对当前债务结构进行一次全面的财务体检。首要任务不是仅仅找到一笔钱,而是制定一个精准的止损和回血计划。这要求用户在确认最低还款额的压力点后,立刻绘制出未来两周到四周的收入预期和支出刚需,形成一个临时的现金流缺口模型。解决紧急还款,往往需要对非必要的消费支出进行极端的“负向预算”,比如暂停所有非生存必需的订阅服务,甚至暂时搁置一些日常社交活动。这种战时状态下的财务管理,要求将所有资源视为稀缺品进行分配,将精力集中在变现效率最高的资产(如可快速周转的稿费、奖金或存闲款)上,以确保不会因为逾期产生的违约金进一步扩大成本池,使问题螺旋式恶化。
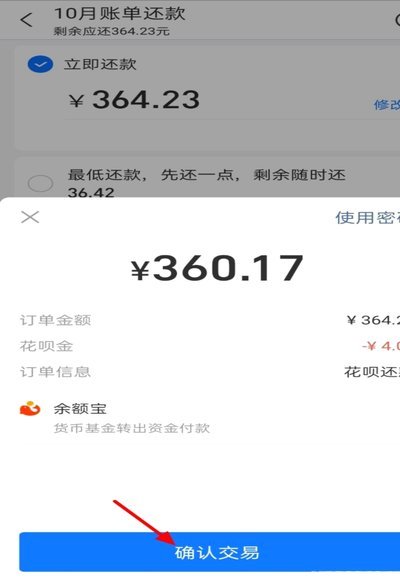
深入分析花呗债务的紧急还款,核心不在于筹集资金本身,而在于优化资金的“流动性”和“结构性”。如果当前无法一次性覆盖全额还款,用户不应盲目采取高息或高风险的“回款捷径”。专业的策略调整是,将所有可支配的收入来源,包括但不限于工资、零工收入、应收账款的提前结算,全部纳入到偿债的优先级排序。在执行 repayment 流程时,需要利用花呗的还款周期特征,精准计算每个付款节点(如账单周期和还款周期)的临界点。如果存在多个债务,应遵循“高利率先息,小额先行”的原则进行分批次偿还,目的不是还清全部,而是将短期债务的利息压力控制在最小化,避免利息成本成为新的资金黑洞。更长远来看,这提示我们,必须搭建一个多维度收入流的备用机制,降低对单一工资来源的依赖度。
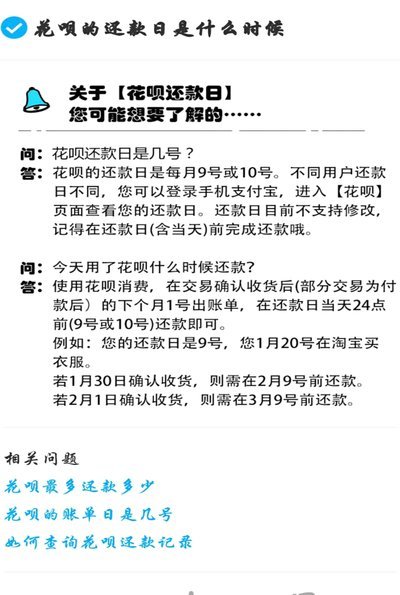
从根本层面反思“急用钱”的触发机制,是避免陷入循环债务陷阱的关键。花呗这类信用消费工具,其便利性极高,但也极易诱发“超前消费”和“心理透支”。当财务管理缺乏纪律性时,人很容易在消费行为中混淆“当前需求”与“未来支付能力”。专业视角要求用户建立一套刚性的“支付闸门”机制。这包括在进行任何消费决策前,强制要求进行“四象限评估”:此支出是否属于生存刚需?是否超过了既定预算?我是否已经核对了这笔消费带来的潜在情绪价值,是否大于其财务成本?若发现债务高企的根本原因是生活方式膨胀,那么仅仅依靠还款来解决问题是治标不治本的。必须将重心转向“理性消费行为的重建”,将其纳入个人财务体能管理的核心项目。
最终,构建抵御“资金突发缺口”的免疫系统,才是解决“急用款还款”这一痛点的终极方案。这要求用户必须从一个“消费型账户”的思维,切换为一个“资产积累型账户”的思维。关键的财务防火墙,是建立一套自动化、强制性的应急储备金。这笔储备金必须独立于日常开支账户,且资金调动成本极高,通常建议覆盖三到六个月的家庭刚性支出。当意外发生时,所有的开支需求都必须从这个缓冲池中调取,从而完美地隔绝了信用支付工具(如花呗)在突发事件中的过度使用。将信用工具视为“消费补充”,而非“收入替代”,这是所有财务用户必须具备的顶级风险意识。只有通过系统性的预设和资产配置,才能真正消弭“紧急”这个高压触发词。
相关文章
白条平台图解:消费信贷生态全解析
消费信贷的底层逻辑,已经远超单一的“白条平台”标签所能概括的范畴。当我们探讨“白条平台有哪些”时,讨论的核心并非是某一个具体的金融品牌集合,而是观察一个高度分散且不断迭代的消费信贷生态链条。从本质上看...
便名卡使用指南:轻松打造个性化名片
便名卡,作为一种新兴的电子名片技术,近年来受到许多企业和个人的喜爱。它的使用方式既简单又灵活,可以满足用户在不同场景下的需求。首先,在设计阶段,便名卡通常可以通过专业的在线平台或软件来制作,只需填写必...
携程拿去花怎么兑换旅行好物
携程旅行里的“拿去花”并非简单的积分,更像是一种连接旅客与美好旅程的特殊货币。它赋予了旅行规划一种全新的趣味性,将单纯的预订变成了一场充满策略与选择的冒险。 拿去花可以兑换各种旅行周边,从个性化定...
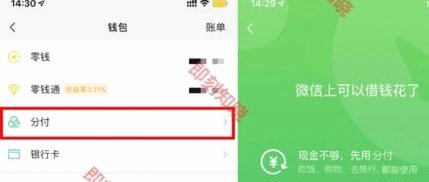
分付背后的秘密解析
分付,这个看似简单的动作,实则蕴含着复杂的经济逻辑与消费行为解读。其背后不仅仅是资金转移,更是信用体系、风险控制、以及用户体验的综合体现。当代分付方式已远超传统“AA制”,演化出更加精细化的支付模式。...
美团月付能取现吗?盘点两种间接变现方法
## 美团月付:信用支付工具的局限与突破 美团月付作为一款新兴的信用支付工具,本质上是一种消费信贷服务。它允许用户在美团平台上的消费行为中使用月付额度,按月分期偿还消费金额。表面上看,这与传统信用卡...
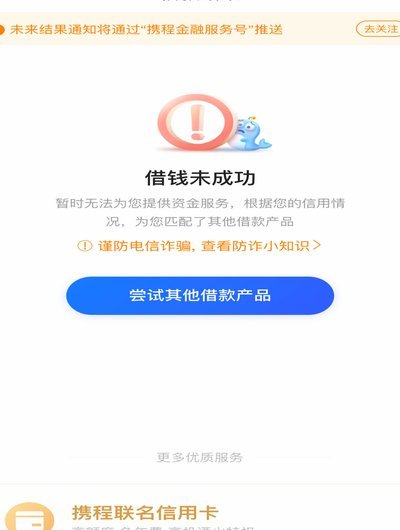
携程拿去花额度到账却用不了?这该怎么办
携程拿去花是许多旅行爱好者熟悉的金融产品,它以便捷的支付方式和灵活的信用额度为用户带来不少便利。然而,在使用过程中遇到“有额度却用不了”的情况时,难免让人感到困惑和不安。面对此类问题,首先要明确的是,...