微信分付如何高效提取现金
微信分付作为腾讯生态内的信用支付工具,其核心功能并非直接提现现金,而是通过消费场景实现资金流转。用户若
资金流转过程中需关注两个关键维度:一是分付额度的使用效率,二是资金回收的时效性。例如,通过分付支付大额商品后,若商家支持T+0结算,可将资金快速回笼至绑定银行卡。但需警惕部分平台通过设置提现手续费或分账比例压缩用户收益。实际操作中,建议优先选择分付额度与消费场景高度匹配的商户,降低资金沉淀成本。同时,需留意分付账单的还款周期,避免因资金周转不及时导致信用评分下降。
高阶用户可尝试构建多平台资金池策略,例如将分付额度用于支付其他平台的预付款项,再通过平台间的资金划转完成现金提取。但此类操作存在显著风险,包括账户被冻结、资金被平台抽成等。实际案例显示,部分用户通过分付支付某平台会员费后,利用平台优惠券抵扣部分费用,最终实现净收益。但此类操作依赖平台政策变动,且存在法律合规风险,需谨慎评估。
在操作细节层面,需特别注意分付与银行卡的绑定关系。部分用户通过分付支付后,将资金转移至其他支付工具再提现,但此类行为可能被系统识别为异常交易。建议优先选择分付额度与消费场景直接匹配的支付方式,例如使用分付支付线下商户消费,再通过微信零钱提现。同时,需关注分付的还款日与信用卡还款周期的差异,避免因还款时间错位影响征信记录。
对于追求资金效率的用户,可尝试构建分付+理财产品的组合策略。例如,将分付额度用于支付高收益理财产品,待资金到期后通过提现功能提取现金。但需注意,此类操作可能涉及合规性审查,部分平台对资金流向有严格限制。实际操作中,建议优先选择分付额度与消费场景高度契合的方案,避免因资金流转路径复杂导致账户被限。同时,需持续关注微信支付的政策更新,及时调整资金管理策略。
相关文章
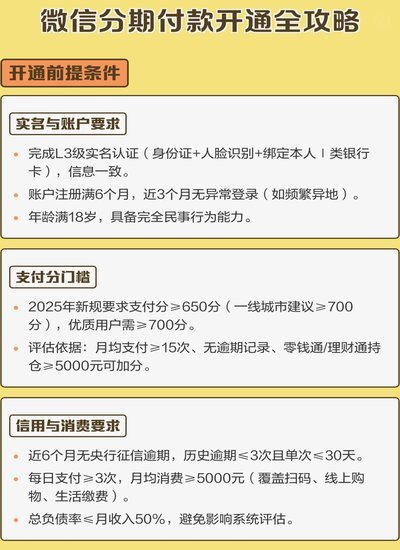
微信分期怎么开通
微信分期作为一种便捷的消费方式,为用户提供了灵活的选择,尤其是对于大额商品或是需要提前消费的情况。要开通微信分期功能,首先确保你已经是微信支付的活跃用户,并且在个人设置中开启了分期付款权限。 操作...
月付功能为何突然失效?
## 月付功能失效:一场悄然来临的支付变革 近年来,"月付"这种灵活的分期付款方式深受消费者青睐。然而近期不少用户发现,曾经熟悉的月付选项突然消失,这引发了广泛的关注与讨论。 从平台角度观察,月付功...
羊小咩享花卡额度巧用指南
羊小咩享花卡额度并非仅仅是一张借记卡,它更像是一个精心设计的小宇宙,旨在提升消费者的生活品质与财务掌控感。理解其额度使用方式,需要从战略层面审视,而非仅仅关注单笔交易的上限。卡片本身提供的额度,实际上...
羊小咩便荔卡包额度怎么提取
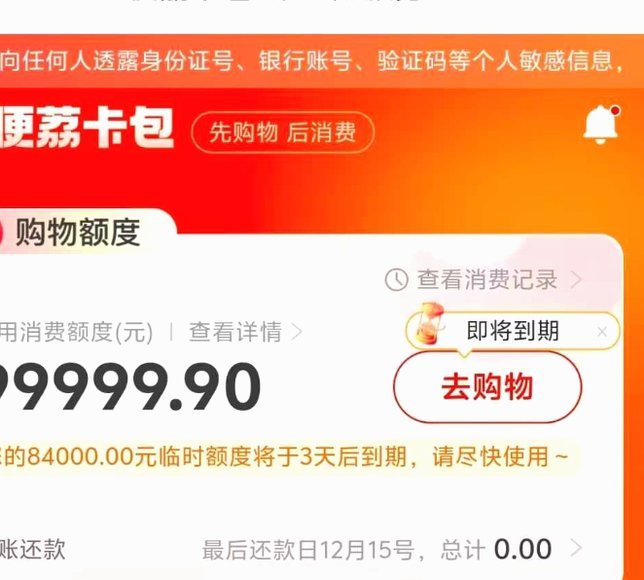
羊小咩便荔卡包的提现流程,并非简单的“提款”,而是一个需要细致理解和操作的体系。理解其核心在于识别“额度”并非充值余额,而是与特定商户或平台的约定关系。便荔卡包本身作为一种支付工具,提供的是与特定商家...
分期乐好用吗?深度解析分期消费的优势与潜在风险
随着消费者金融需求日益多元化,分期乐作为一种新型消费方式逐渐走进人们的视野。它通过提供灵活的支付计划帮助用户更轻松地实现购买目标,受到了许多消费者的青睐。然而,“分期乐大家觉得怎么样”这个问题的答案却...
羊小咩便荔卡包:区块链支付创新与使用技巧
现代支付方式的迭代,让"便荔卡包"成为众多金融工具中的亮点。羊小咩便荔卡包并非简单的支付工具,它融合了数字货币、智能合约与信用评估,构建了一个动态支付生态系统。其核心功能在于将传统支付与区块链技术相结...