便荔卡如何解锁更高额度?
消费额度的理解绝不应停留在查看账单上的数字,它代表的只是产品体系设定的一个基线阈值,而非消费力或潜在价值的上限。深入探究“便荔卡”的实际可用额度,本质上是对其背后的生态消费结构和风控模型的逆向工程分析。你需要理解的并非仅仅是消费卡的限制条款,而是该卡片所嵌入的商业场景图谱。每一次交易,无论大小,都在激活不同的交易链路和结算节点,这些节点之间的协同效应,才是真正需要被最大化的价值。真正的额度拓展,源于对规则边界和高频商户合作点的精准把握,从而让原本孤立的消费行为,在系统层面形成指数级的叠加效应。
深入剖析决定实际“套出”消费额度的核心,必须关注商家分类代码(MCC)与实时消费频次模型。大部分用户只关注账面上的日限额或月累计额,却忽略了系统对消费模式变化的敏感度。例如,将消费行为分散到不同类型、高互动性的子场景,而非集中于单一高额交易,可以有效地规避系统对单一行为模式的预警与限额干预。你需要掌握的是消费周期的节奏感:利用其生态体系内不同层级的合作商户——从初期的小额生活消费,到中期体验式消费,再到末期的大额回馈型消费——构建一个连续、饱满的消费曲线。只有这种跨越时间与场景的结构化支出,才能持续向系统证明其消费主体的活跃度和资金流稳定性,从而推高实时的可用额度天花板。
进阶的额度最大化策略,更需要从金融科技和行为经济学的视角进行审视。它超越了单纯的“买买买”,而是一种基于“价值链循环”的支出结构重构。这里的关键在于利用卡片背后的积分系统、会员等级体系和跨平台权益互换机制。很多卡片的“隐藏额度”并非是直接增加的可用资金,而是通过累积到特定权益模块中,以折扣、代金券或高价值礼遇的形式释放。你需要学会将消费行为视作一次“资产获取”的仪式,让每一次付费,都自动触发多个维度(如会员积分、平台优惠券、跨界联名折扣)的复利返还机制。掌握了这种多重激励叠加的消费艺术,额度的体感和实际可用性会发生质的飞跃。
最终,关于“套取”概念的终极定性,必须回归到风险控制和合规边界的哲学层面。任何追求“超越设限”的行为,其起点都是对规则的深刻认知和对规则边缘的艺术化操作。一个专业的消费者,不会将额度视为一道硬性天花板,而是视为一套流动的、可管理的资源池。核心理念是将每一次消费都进行最大化的系统化拆解:将大额消费拆分成多笔小额、逻辑自洽的“场景化交易”,用时间错峰和场景混搭来模糊系统的行为识别边界。这要求用户不仅是支付工具的使用者,更是生态体系规则的深度洞察者。只有具备这种系统性的思维和对规则边界的预判能力,才能将账面上的消费额度,真正转化为触手可及的、高效运转的消费动力。
相关文章
花呗收款有多快?秒到账不是梦
花呗作为支付宝生态中的信用支付工具,其收款机制涉及复杂的资金流转与风控体系。从技术架构看,花呗的实时清算系统采用分布式架构,通过高频交易处理模块实现秒级响应。当用户完成支付后,系统会立即触发资金清算流...
得物余额提现限制背后的商业逻辑
得物余额提现限制,并非简单地出于监管考量或技术障碍,而源于其商业模式的核心逻辑以及对用户生态的微妙平衡。得物作为一种“集合竞价”平台,其盈利模式建立在买家与卖家之间的高额成交佣金上。得物本身并未直接参...
荔枝卡提现指南
关于“荔枝卡包消费额度怎么提现”的问题,首先要明确的是,荔枝卡包通常是一种预付型电子充值卡,主要用于支付各类服务费用。因此,要将卡包内的消费额度转化为实际资金,通常需要遵循以下步骤: 首先,您可以...
得物佳物分期使用指南:你必须了解的风险与陷阱
“得物佳物分期”的可用性,远比表面上的“方便”看起来复杂得多。作为一名内容创作专家,长期与消费金融、电商运营、以及消费者行为研究打交道,我认为这个问题需要从三个关键维度进行剖析:交易成本、风险管理,以...
分付提现至钱包的详细步骤
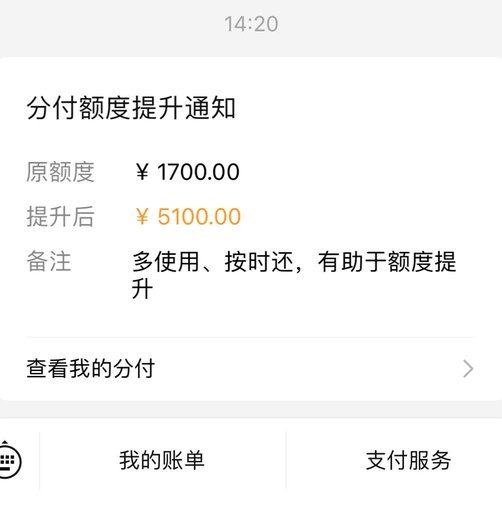
在如今的移动支付时代,“分付”作为一种新兴的支付方式,为用户提供了更加灵活的消费选择。当用户需要将“分付”的额度提现到个人钱包时,了解具体的流程和注意事项就显得尤为重要。首先,用户需确保个人账户已经开...
如何在分期乐关闭天创信用服务?
关于如何关闭天创信用,对于使用分期乐平台的用户来说,这可能是一个值得关注的问题。天创信用是分期乐提供的一项服务,旨在帮助用户建立个人信用记录,并在后续的金融服务中获得更优惠的条件。然而,在某些情况下,...