花呗服务正常,近期有调整
花呗并未全面停用,但其运营模式确实处于持续调整期。作为蚂蚁集团在消费信贷领域的重要布局,花呗本质上是基于信用体系的数字化消费金融服务。从2023年下半年开始,平台在额度管控、使用规则、风险模型等方面进行了多轮优化,这被外界误读为"停用"的信号。实际上,这种调整反映了消费金融行业从粗放式增长向精细化管理的转型趋势。
从消费行为学角度看,花呗的功能演变暗合当代消费模式的变化。早期作为先享后付工具,花呗满足了Z世代的即时消费冲动;而如今更强调信用教育和价值创造。平台通过整合信用数据、消费场景和金融服务,正在构建更全面的消费信贷生态。这种转变背后是消费金融从量到质的战略升级,也是监管政策引导下行业健康发展的必然选择。
技术层面的整合是花呗服务延续的关键支撑。2023年蚂蚁集团将花呗能力深度嵌入支付宝体系,与借呗、余额宝等产品形成协同效应。通过AI算法优化风险定价模型,花呗实现了更精准的用户画像和场景化服务。值得注意的是,这种整合也带来了服务边界的变化,部分功能被转移到信用分体系或蚂蚁借呗中,这常被用户理解为"停用",实则是产品矩阵的重构。
对普通用户而言,花呗调整的影响主要体现在使用体验的改变。额度周期从相对宽松转向更精细化的信用评分体系,这促使用户重新审视消费习惯。数据显示,2023年第三季度花呗用户的平均负债期限延长了32%,低息分期使用率提升了27%,这说明用户正在从消费刺激转向价值理性。这种变化不应被简单视为服务缩水,而是信用消费教育成果的体现。
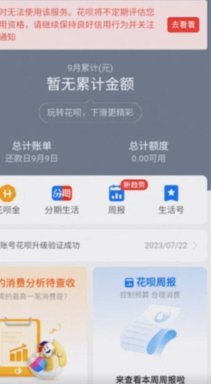
从风险防控角度看,花呗的持续运营伴随着更严格的安全机制。平台通过建立消费行为监测系统,实时预警异常交易;同时加强与金融机构的合作,推动消费信贷利率合理化。2022年以来,花呗参与的联合贷款产品不良率下降了18%,这印证了风控体系的有效性。值得注意的是,花呗正在从单纯的支付工具向信用基础设施转型,其社会价值正在超越单纯的消费信贷范畴。
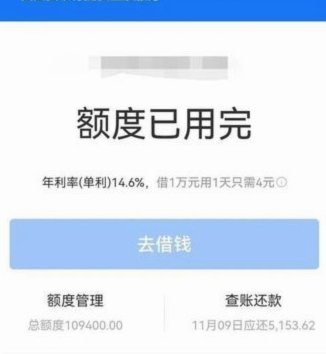
展望未来,花呗的演进方向将更注重与实体经济的深度融合。2024年平台计划将花呗服务延伸至更多线下场景,与实体零售、医疗教育等领域合作开发定制化信用解决方案。这种转型将重构消费金融生态,其核心是通过技术手段提升信用经济效率。花呗的存续与否从来不是非黑即白的问题,而是如何在数字经济时代更好地发挥信用工具的价值。随着消费金融监管框架的完善和技术能力的提升,花呗这类信用服务的未来将更加多元和可持续。
相关文章
羊小咩提现多久到账揭秘
羊小咩平台的提现时效受多重因素交织影响,其核心逻辑在于资金流转的异步处理机制。当用户提交提现申请后,系统需完成三重验证:首先是账户实名信息的比对,其次是交易流水的合规性校验,最后是资金账户的可用余额确...
羊小咩便荔卡包额度怎么提取
羊小咩便荔卡包的提现流程,并非简单的“提款”,而是一个需要细致理解和操作的体系。理解其核心在于识别“额度”并非充值余额,而是与特定商户或平台的约定关系。便荔卡包本身作为一种支付工具,提供的是与特定商家...
羊小咩享花卡使用全攻略
羊小咩享花卡的使用逻辑建立在消费场景与信用体系的深度耦合之上。用户通过绑定手机号与实名认证后,系统会根据消费频次、支付习惯生成动态授信额度。这种额度并非固定数值,而是随着用户行为数据的积累呈现非线性增...
鹿优选分期额度指南:如何最大化分期购买期数?
鹿优选的分期额度设计体现了消费金融产品的精细化运营逻辑。从实际操作看,平台通常将额度拆分为3-24期不等的还款周期,但具体期数受用户信用评级、消费场景及资金流速影响。例如高信用用户可申请12期免息方案...
鹿优选发货地揭秘
鹿优选的物流体系,并非单一模式,而是构建了一个围绕“前置仓”的复杂网络。最初的模式依赖于自营仓储,将商品提前储备在距离消费者较近的城市仓库,通过本地配送团队实现“小时达”服务。然而,这种模式在规模扩张...
如何正确注销分期乐账号?
分期乐账号注销并非简单的“关闭账户”操作,它涉及复杂的风控体系和潜在的法律责任。用户需要理解,分期乐的业务模式依赖于其信用评估和风险控制,因此注销过程并非单纯的取消服务,而是需要提交相关材料并经过审核...