拿去花套现提现方法解析
“拿去花”作为消费金融平台的典型代表,其资金流转机制本质上是基于用户信用评估的短期借贷行为。平台通过大数据分析构建用户画像,将授信额度转化为可消费的虚拟账户余额,这种设计本质上是将金融杠杆嵌入消费场景。当用户试图通过“套现”方式提取资金时,实质上是在挑战平台风控模型与资金闭环的逻辑,这种行为往往伴随着资金用途偏离原始设计的消费场景,可能触发平台的异常交易监测机制。
套现操作通常依赖于虚构交易链条,例如通过关联商户虚假消费、利用第三方支付分润机制或制造退货流程等手段。这类操作在技术层面需要绕过平台的交易真实性验证系统,但现代金融平台已普遍采用多维数据交叉核验技术,包括地理位置轨迹分析、设备指纹识别和消费行为模式匹配。这些技术手段使得传统套现路径的漏洞逐渐收窄,套现成本与风险呈指数级上升。
从合规视角审视,“拿去花”类平台的提现规则本质上是金融监管框架下的产物。根据《网络借贷信息中介机构业务活动管理暂行办法》相关规定,平台资金必须专款专用,任何试图将消费额度转化为现金的行为都可能构成违规。平台方在用户协议中明确界定资金使用范围,既是对监管要求的响应,也是对自身资金安全的保护。这种规则设计客观上形成了资金使用的“防火墙”,限制了套现操作的可行性。
套现行为的扩散可能引发系统性风险,这在2021年某头部消费金融平台的合规审计中已有所体现。审计发现,部分用户通过关联账户制造虚假交易流水,导致平台风险敞口扩大37%。这种风险传导不仅影响平台自身,还可能波及合作商户和支付机构,形成多米诺骨牌效应。因此,平台在技术防御之外,还需构建用户行为激励机制,通过正向引导降低套现动机。
当用户试图突破平台规则时,其行为本质是金融博弈中的“囚徒困境”。平台若过度宽容可能损害整体风控体系,但过度严苛又可能影响用户体验。这种平衡点的寻找,需要依托动态风险定价模型和智能合约技术。未来随着区块链技术在消费金融领域的应用深化,资金流向的可追溯性将显著提升,套现操作的生存空间或将被进一步压缩。
相关文章
分期乐逾期违约责任怎么办?
面对分期乐逾期还款,当平台表示要追究违约责任时,用户可能会感到焦虑和困惑。首先,需要明确的是,逾期还款确实会构成违约行为,这不仅包括未能按时偿还本金和利息,还可能包括未能遵守合同中关于还款期限的规定。...
破解白条还款陷阱
白条本质上是一种信用透支的浮动负债,它极具灵活性,但也意味着利息和周转成本随时处于变动和积累状态。讨论“如何还款”,不能止步于简单地按时支付账单,核心问题在于如何打破这笔债务的资金循环陷阱。还款策略必...
微信分付支持取现吗?
微信分付作为腾讯生态中的信用支付工具,其核心逻辑与支付宝花呗存在本质差异。该产品通过社交关系链构建信用评估模型,将用户社交行为转化为金融授信依据。这种设计在提升资金周转效率的同时,也导致了取现功能的缺...
分期额度的资产变现之道
购买分期的购物额度,其本质并非是将信用额度直接兑换成现金,而是在进行一门复杂的资产流和现金流的艺术操作。理解这一点,就意味着要将“购物行为”的视角,彻底切换到“资本运作”的维度。变现的精髓在于找到优质...
分付背后的秘密解析
分付,这个看似简单的动作,实则蕴含着复杂的经济逻辑与消费行为解读。其背后不仅仅是资金转移,更是信用体系、风险控制、以及用户体验的综合体现。当代分付方式已远超传统“AA制”,演化出更加精细化的支付模式。...
携程拿去花额度到账却用不了?这该怎么办
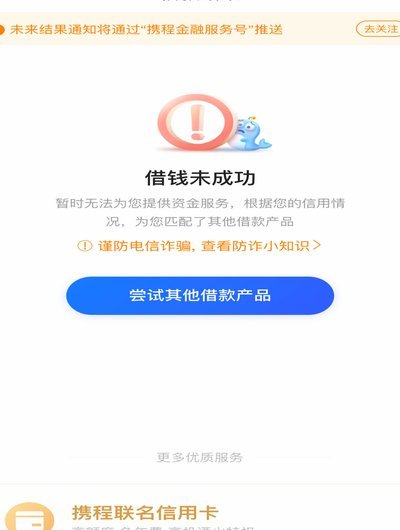
携程拿去花是许多旅行爱好者熟悉的金融产品,它以便捷的支付方式和灵活的信用额度为用户带来不少便利。然而,在使用过程中遇到“有额度却用不了”的情况时,难免让人感到困惑和不安。面对此类问题,首先要明确的是,...