花呗账单为何突然激增?解析背后的消费习惯与平台机制
花呗的账单,最近在社交媒体上掀起了一阵波澜。大量用户反映,原本平静的账单突然出现巨额未还款提醒,金额令人咋舌。这不仅仅是数字上的震动,更反映出消费习惯、风险控制以及平台运营机制等多重因素交织在一起的问题。我们不能简单地将其归咎于“用户操作失误”或“平台存在漏洞”,更需要从更深层次进行分析。花呗的成功在于其便捷性,让用户几乎可以实现“无现金”生活。这种便利性固然吸引了大量用户,但同时也带来了新的风险:消费的冲动性、对逾期还款的忽视、以及平台在风险控制方面的不足,都在导致这一现象的爆发。更重要的是,许多用户可能因为对花呗账单的复杂性缺乏了解,导致逾期未及时发现,最终造成巨额还款压力。
要理解花呗出现“多要还”的现象,必须承认其背后的运营模式。花呗的盈利模式依赖于逾期费、利息收入以及与商家的合作分成。从这个角度来看,平台在一定程度上也可能存在一种“鼓励逾期”的机制,虽然这种说法略显耸人听下,但不可否认的是,逾期费的收入对平台整体盈利情况具有重要影响。更关键的是,花呗的“免息”政策在很大程度上降低了用户的还款意愿,使得用户更容易陷入逾期状态。这种看似慷慨的政策,实际上在风险控制方面存在着潜在的疏漏。而随着用户数量的增加,平台需要从盈利角度出发,控制逾期风险,这自然会导致更严格的提醒机制和更高的滞纳期。
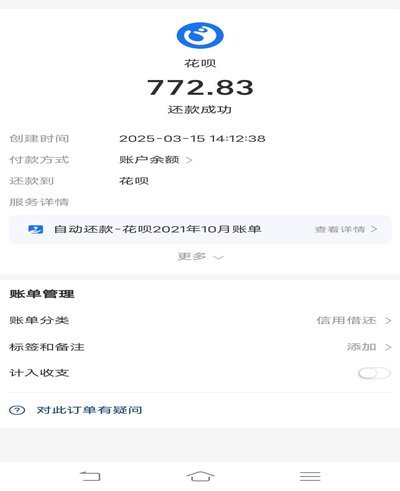
问题的根源,还可能在于用户自身的消费认知和习惯。花呗的“先消费后还”模式,在一定程度上降低了用户的支付责任感。许多用户习惯于将花呗视为“免费”的购物平台,忽略了其实际的利息和逾期费。尤其是在促销活动或者社交媒体的强烈推荐下,冲动消费行为更加频繁,而逾期还款的风险也随之增加。用户需要更加理性地看待花呗,将其视为一种消费工具,而非一种“无底洞”。同时,平台也需要加强对用户的风险提示,帮助用户养成良好的消费习惯,提升用户的风险意识。
从长远来看,花呗的“多要还”现象也预示着整个金融科技行业面临的一场风险管理变革。用户越来越重视资金安全,平台则不得不更加重视风险控制,并对用户进行更精细化的管理。未来,花呗可能会采用更加严格的信用评估体系,降低用户的消费额度,或者提供更详细的还款提醒,以避免类似事件的再次发生。这不仅仅是花呗的问题,更是整个行业需要反思和改进的机会,最终目标是实现金融科技与用户权益之间的平衡,为用户提供更加安全、便捷的金融服务。
相关文章
白条平台图解:消费信贷生态全解析
消费信贷的底层逻辑,已经远超单一的“白条平台”标签所能概括的范畴。当我们探讨“白条平台有哪些”时,讨论的核心并非是某一个具体的金融品牌集合,而是观察一个高度分散且不断迭代的消费信贷生态链条。从本质上看...
羊小咩是怎么借钱的?解析其背后的社交博弈逻辑
羊小咩的行为模式,即便发生在虚构的情境中,其借贷逻辑本身也必然遵循一套复杂的人类社会博弈体系。单纯地描述“从谁那里借”是肤浅的,更深层的分析必须聚焦于其构建需求叙事和管理社会资本的策略。首先,小咩从未...
分期乐借款额度使用全解析
分期乐借款额度的概念,首先需要从“资金体”和“使用权”两个维度进行解构。它本质上不是一个等待提现的现金池,而是一条经过平台风控模型评估、预设的信用额度上限,代表的是未来可行的借贷信用风险敞口。用户寻求...
拿去花灵活提现探析
近年来,“拿去花”作为一种新兴的消费金融产品,在广大用户中引起了广泛关注。其核心在于“可以套现”,即消费者可以通过特定方式将信用额度内的资金提现,用于个人消费或者其他合法用途。本文将从几个方面探讨这一...
白条可用平台有哪些?
在众多的金融工具中,蚂蚁花呗旗下的“白条”正逐渐被更多消费者所熟知和使用。作为一种信用支付工具,“白条”可以在特定电商平台和其他合作商户享受先消费后付款的服务,不仅简化了消费者的购物流程,还为那些...
如何取消分期乐会员自动续费
分期乐会员续费机制设计本质上是平台通过预付费模式锁定用户生命周期价值。取消续费的核心矛盾在于用户对服务价值的认知与平台商业逻辑的冲突。当用户发现会员权益与实际使用频率不匹配时,往往需要通过系统操作终止...