微信分付取现被拒怎么办?
微信分付取现被秒拒的根源往往指向系统风控机制的精准拦截。当用户尝试通过分付功能向商户转账时,系统会基于多维数据模型进行实时评估,包括账户活跃度、交易频次、资金流向等。若某笔交易触发异常阈值,例如短时间内高频转账或跨地域资金流动,系统可能直接触发风控规则。这种机制本质上是防范资金挪用或洗钱行为,但部分用户因操作习惯或信息不对称误触规则,导致交易被系统判定为高风险。
应对策略需从技术层面切入,建议用户优先选择与微信支付深度绑定的商户,这类商家通常具备更完善的风控协同机制。当遭遇秒拒时,可尝试调整转账时段,避开系统高峰检测窗口,或拆分单笔金额至合规区间。同时,需注意商户资质的核查,优先选择具备支付牌照且交易数据透明的平台,这类机构更可能与分付系统建立信任通道,降低异常拦截概率。
长期来看,用户应主动优化账户健康度。定期查看分付账单明细,确保交易记录符合平台规范,避免出现频繁退款或争议订单。同时,保持账户信息的实时更新,如绑定手机号、实名认证状态等,这些细节可能影响系统对账户风险的评估。此外,可适度提升分付额度,但需通过合规途径,如完成实名认证、完善职业信息等,而非依赖第三方工具违规操作。
系统拦截后的补救措施需把握时效窗口。若因商户端问题导致秒拒,建议在24小时内通过微信支付客服渠道反馈,提供交易凭证与商户资质证明,争取人工审核机会。对于频繁触发风控的用户,可申请开通"商户白名单"权限,此类权限通常面向长期稳定合作的优质商户,能显著降低交易被拦截的概率。同时,关注微信支付官方公告,及时了解风控规则调整,避免因政策变动导致的误判。
技术层面的优化同样关键,建议用户使用微信支付最新版本,确保系统协议与风控模型保持同步。若发现特定商户存在高频拦截,可尝试切换其他支付渠道或调整转账方式,如改为分批支付或使用零钱通转帐。此外,注意观察交易成功的提示信息,部分异常拦截会附带具体原因,如"资金流向异常"或"商户资质不匹配",这些提示能为后续调整提供明确方向。
相关文章
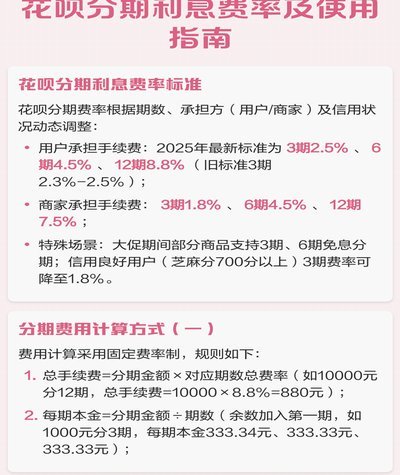
花呗在哪能用?从电商到线下全场景指南
花呗作为阿里巴巴生态中的信用支付工具,其应用场景已突破传统电商边界。在淘宝、天猫等核心平台,花呗深度嵌入商品交易流程,用户可直接在购物车选择分期付款。但值得注意的是,部分垂直领域如数码3C、美妆个护,...
大家都用什么方法套现
在电商领域,流量变现已成为最直接的套现路径。头部主播通过粉丝打赏与带货分成实现收益,但真正掌握流量密码的玩家往往更擅长数据沉淀。某美妆品牌通过私域社群运营,将用户行为数据转化为精准广告投放模型,单月广...
羊小咩便荔卡包额度怎么提取
羊小咩便荔卡包的提现流程,并非简单的“提款”,而是一个需要细致理解和操作的体系。理解其核心在于识别“额度”并非充值余额,而是与特定商户或平台的约定关系。便荔卡包本身作为一种支付工具,提供的是与特定商家...
分期乐套购物额度可行吗?
近年来,随着消费信贷市场的蓬勃发展,“分期乐套购物额度”这一操作手法在社会上引起了广泛关注。简单来说,就是用户通过一些特定的方法,在短时间内获取到更多的购物额度,然后迅速完成消费,最后再按照约定进行还...
得物余额提现限制背后的商业逻辑
得物余额提现限制,并非简单地出于监管考量或技术障碍,而源于其商业模式的核心逻辑以及对用户生态的微妙平衡。得物作为一种“集合竞价”平台,其盈利模式建立在买家与卖家之间的高额成交佣金上。得物本身并未直接参...
得物额度取现在哪里看 取了多少
得物平台的额度机制与用户行为深度绑定,其核心逻辑在于通过动态评估模型为用户分配可提取额度。这一额度并非固定值,而是基于用户历史交易记录、账号活跃度、信用评分等多维度数据实时计算的结果。平台通过算法持续...