微信分付:繁琐、无力、安全隐患
微信分付的支付体验存在明显的操作冗余,用户在完成支付时需经历多重验证环节。相比支付宝的"一键支付"模式,分付的额度校验、信用评估和风险提示层层叠加,导致支付流程变得繁琐。尤其在高频小额交易场景中,这种设计会显著降低用户效率。部分用户反馈,在便利店扫码支付时,系统会强制跳转至分付页面进行额度确认,这种打断式交互破坏了支付的流畅性。更值得警惕的是,分付的信用评估机制缺乏透明度,用户难以理解评分逻辑,容易产生信任危机。
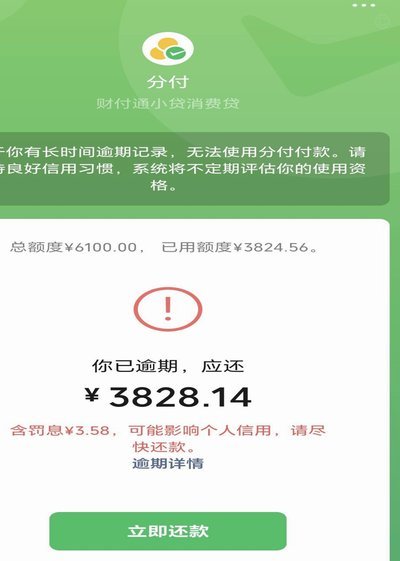
功能边界模糊导致使用场景受限,分付既非传统信用卡也非消费贷,这种定位模糊性直接影响用户体验。当用户需要大额分期时,分付的额度上限往往无法满足需求,而转向其他金融产品又需重新认证身份,形成服务断层。在跨境支付场景中,分付的汇率机制和手续费政策缺乏明确说明,导致用户在结算时产生额外成本。这种功能设计上的妥协,使得分付在满足多样化消费需求时显得力不从心。
隐私安全机制的薄弱成为用户担忧的核心痛点。分付在收集用户消费数据时,缺乏明确的告知义务和选择权,部分功能在未授权情况下自动获取位置信息和社交关系链。这种数据采集方式与用户对隐私保护的期待存在明显落差。更令人不安的是,分付的信用评分体系涉及大量敏感行为数据,一旦遭遇数据泄露,可能引发严重的个人信息安全风险。这种信任赤字正在削弱用户对分付的依赖度。
与支付宝的生态协同存在显著短板,分付未能有效整合微信生态内的支付场景。当用户在公众号或小程序内进行消费时,分付的支付入口往往被其他支付方式覆盖,导致功能可见性不足。这种生态割裂使得分付在争夺用户支付习惯时处于被动地位。对比支付宝的"花呗"与"借呗"形成的产品矩阵,分付的单一功能定位难以满足用户多元化的金融需求,这种结构性缺陷制约了其市场竞争力。
用户在选择支付工具时,越来越注重功能完整性与使用便捷性。分付在追求金融属性的同时,忽视了基础支付体验的优化,导致其在年轻用户群体中逐渐失去吸引力。当支付宝和信用卡已经形成稳定的使用惯性,分付若想突破困境,必须重新审视产品定位,平衡金融功能与用户体验,否则将难以在竞争激烈的支付市场中站稳脚跟。
相关文章
得物平台可靠吗?技术与信任共筑信任之城
得物购物平台的核心竞争力源于其对潮流文化的深度介入,这种文化属性直接影响着平台的可靠性评估。在球鞋等高溢价商品领域,平台通过区块链技术实现商品溯源,将每双球鞋的生产、流转信息转化为可验证的数据链。这种...
花取现:成功,真的吗?
“拿去花取现处理中是成功了吗?”这句疑问的表面结构,实则指向了一套完整的资源循环模型。它挑战的绝非单一的财务盈亏,而是一种对价值实现路径、时间成本和系统韧性的根本性审视。若将此流程拆解观察,会发现传统...
得物到底靠什么火?
得物,这个在年轻消费者群体中引发了巨大热潮的二手交易平台,其价值远不止于“快速到货”或“避免缺货”。要理解得物究竟怎么样,需要深入分析它的商业模式、用户体验以及它对传统电商生态带来的冲击。得物的核心在...
如何轻松将花呗额度提现至钱包?
花呗提现的核心逻辑在于信用额度的转化机制。用户通过绑定支付宝账户后,系统会根据个人信用评分授予一定额度,这部分额度本质上是平台授信的虚拟货币。提现操作实质上是将信用额度转换为真实货币的过程,但需注意平...
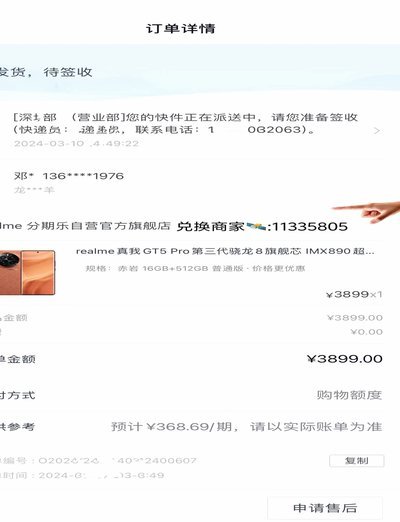
分期乐乐购VIP退款指南
## 分期乐乐购VIP139退款:深挖背后的逻辑与策略 “分期乐乐购VIP139”背后的退款问题,远比单纯的“是否可以退款”更加复杂,需要深入剖析其背后的运作模式、合同条款以及消费者的权利义务。首先...
美团月付取现消失?
面对“美团月付取现怎么不见了”的疑问,首先需要了解的是,“美团月付”是指美团推出的信用卡还款服务,允许用户在账单周期内分期偿还信用卡欠款。而所谓的“取现”,实际上指的是用户通过某些途径提前获取已绑定银...