分期乐有额度却借不出?
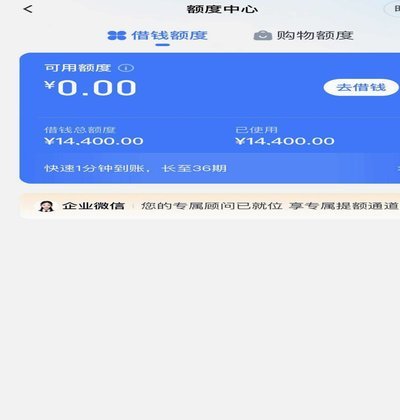
分期乐作为校园消费场景的典型代表,其额度体系与实际借款能力之间存在显著的结构性差异。平台在授信时往往采用多维评估模型,将用户画像拆解为信用评分、消费行为、社交关系等维度。当系统判定用户存在潜在风险时,即使存在额度,也会触发动态额度冻结机制。这种设计本质上是风控策略与用户体验之间的平衡产物,其核心逻辑在于通过前置风险拦截降低坏账率,而非单纯依赖额度数字作为放款依据。
技术层面的限制同样构成关键障碍。分期乐的额度池并非静态资源池,而是基于实时风控模型进行动态调配。当用户触发系统预设的异常行为阈值——如短时间内多次申请、跨平台负债率超标、或存在高风险交易记录——算法会自动降低可用额度甚至暂停服务。这种机制本质上是机器学习模型对用户行为模式的实时判断,而非简单的额度枯竭问题。
用户端的操作细节往往被忽视。平台对借款时间窗口有隐性约束,例如非学期内或非特定时段可能触发额度失效。同时,系统对借款用途的限定也常被忽略,部分额度仅针对特定商品或服务开放。此外,用户在填写身份信息时的微小误差,如手机号区号错误、身份证有效期未更新,都可能引发系统校验失败,导致额度无法实际使用。
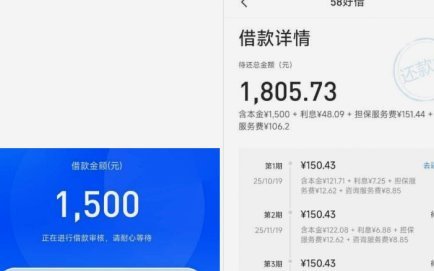
平台风控体系的迭代升级正在重塑额度与借款之间的关系。随着AI技术渗透,系统开始通过用户行为轨迹进行深度建模,将额度转化为动态风险评估指标。这种转变使得传统意义上的"额度"概念逐渐被"风险权重"替代,用户实际可借金额取决于系统对风险敞口的实时计算,而非单纯的授信额度数值。这种机制既保障了平台资金安全,也倒逼用户提升信用管理能力。
相关文章
得物分期里的钱能提现吗?
### 得物分期:提现背后的逻辑与现实 在互联网消费金融快速发展的今天,“能不能提现”成为许多平台用户的关注焦点。对于得物分期这一功能,许多人误以为它类似于支付宝或微信的余额宝,能够随时将未使用的额...
羊小咩起源:多平台演变之路
“羊小咩”这个名字,本身就带着一种网络文化的趣味感,其背后形成的过程,并非简单的独立诞生,而是经过了多个平台共同的演变和沉淀。要追溯“羊小咩”的前身,并非聚焦于单一的平台,而是一系列基于微信公众号、视...
花取现:成功,真的吗?
“拿去花取现处理中是成功了吗?”这句疑问的表面结构,实则指向了一套完整的资源循环模型。它挑战的绝非单一的财务盈亏,而是一种对价值实现路径、时间成本和系统韧性的根本性审视。若将此流程拆解观察,会发现传统...
携程拿去花怎么兑换旅行好物
携程旅行里的“拿去花”并非简单的积分,更像是一种连接旅客与美好旅程的特殊货币。它赋予了旅行规划一种全新的趣味性,将单纯的预订变成了一场充满策略与选择的冒险。 拿去花可以兑换各种旅行周边,从个性化定...
分期乐如何快速提取资金
想要从分期乐中提取资金,首先需要明确的是分期乐是阿里巴巴旗下蚂蚁金服推出的一款消费信贷服务应用。用户通过分期乐可以轻松购买到自己心仪的商品或服务,并可以选择灵活的分期付款方式来缓解一次性支付的压力。...
拍拍贷提现全流程解析:安全快捷到账指南
拍拍贷提款流程的核心在于账户与资金的精准匹配,需通过平台内置的提现功能完成操作。用户需先登录个人账户,进入"资金管理"模块,选择"提现"选项后填写金额与目标账户信息。系统会自动校验账户状态是否正常,包...