花呗账单 mystery
花呗页面突然浮现的“不明账单”,绝非简单的系统小故障,其背后往往隐藏着用户行为逻辑与平台营销策略交织的结果。许多人初次接触类似信贷工具时,容易产生信息不对称下的焦虑感,误将任何扣款提醒都等同于即刻需要偿还的债务。实际上,这些账单可能是基于您历史消费习惯进行的“潜力推荐”或“模拟结算”,旨在引导您对本金和利息结构建立一种隐性的认知模型。平台方利用算法构建了一个用户需求画像,通过展示看似与实际购买行为脱节的金额,制造一种紧迫感,从而提升用户的付费转化率。理解这一机制,关键在于将注意力从“莫名其妙的钱”转移到“背后的触发点”。
深入剖析这些不明账单的构成逻辑,你会发现它涉及多重数据交叉验证的结果。它可能并非一次明确的交易记录,而是包含了一系列附加服务、分期手续费预估,甚至是与您关联其他生态产品(如电商平台的会员年费)的捆绑展示。用户视角容易将其简化为“一笔钱”,而平台视角则是多维度的金融产品组合包体。更值得警惕的是,部分高级套路是通过模拟不同还款周期和利率变化进行展示的。这些账单看似清晰,实则是一系列选择题,每一种选项都意味着不同的资金成本结构。忽略了对这些“预估”本质的专业辨析,盲目根据视觉冲击感做出决策,极易陷入误区。
当我们谈论“不明账单”时,真正的风险点不在于金额本身,而在于用户未能建立起完善的财务防火墙——即缺乏主动查询和二次确认的习惯。这是一种认知层面的防护缺失。许多人将支付平台视为黑箱操作的执行者,而非透明化的金融服务提供方。专业的审视要求我们始终保持“怀疑精神”,对每一个非刚需的扣款项都提出“此笔钱的唯一业务依据是什么?”这一核心质问。只有将其还原到交易发起、资金流向、责任主体这三个基本要素进行解构,才能彻底穿透表面的复杂性与焦虑感。
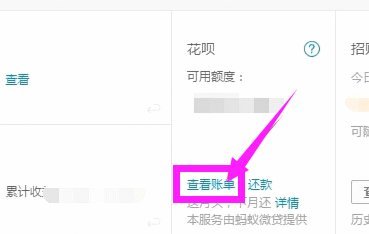
因此,构建主动防御体系才是解决根本之道。用户必须将花呗这类工具视为“可选项”而非“必需品”。专业的管理手段要求我们定期、系统性地审查关联的所有信贷账户的“未到账项”和“预警金额”,而非仅仅等待平台推送通知。这种流程化的自我监督,可以有效对抗算法喂养带来的即时冲动消费倾向。只有通过持续的学习和严格的财务自检机制,才能真正掌握主动权,让这些数字信息回归到单纯的参考价值,而不是潜在的消费陷阱。
相关文章
羊小咩话费缴纳的智能路径
话费缴纳行为,绝非一次简单的充值记录,它实则是一面映照当代人生活习惯、数字支付成熟度,乃至社会基础设施覆盖率的缩影。当我们探讨“羊小咩怎么交话费”时,我们讨论的早已超越了现金和卡片的物理载体,进入了支...
羊小咩是怎么借钱的?解析其背后的社交博弈逻辑
羊小咩的行为模式,即便发生在虚构的情境中,其借贷逻辑本身也必然遵循一套复杂的人类社会博弈体系。单纯地描述“从谁那里借”是肤浅的,更深层的分析必须聚焦于其构建需求叙事和管理社会资本的策略。首先,小咩从未...
拿去花灵活提现探析
近年来,“拿去花”作为一种新兴的消费金融产品,在广大用户中引起了广泛关注。其核心在于“可以套现”,即消费者可以通过特定方式将信用额度内的资金提现,用于个人消费或者其他合法用途。本文将从几个方面探讨这一...
携程拿去花怎么兑换旅行好物
携程旅行里的“拿去花”并非简单的积分,更像是一种连接旅客与美好旅程的特殊货币。它赋予了旅行规划一种全新的趣味性,将单纯的预订变成了一场充满策略与选择的冒险。 拿去花可以兑换各种旅行周边,从个性化定...
分期额度的资产变现之道
购买分期的购物额度,其本质并非是将信用额度直接兑换成现金,而是在进行一门复杂的资产流和现金流的艺术操作。理解这一点,就意味着要将“购物行为”的视角,彻底切换到“资本运作”的维度。变现的精髓在于找到优质...
美团月付套现真的可行吗?
美团月付的资金流动性,本质上是围绕着其背后的账户体系和风险控制机制展开的。理论上讲,任何能够绕过常规金融体系的资金转移渠道都存在套现的潜在可能性。美团月付之所以吸引一部分人尝试套现,源于其提前支付的特...