便荔卡变现:警惕短信诈骗
最近,“便荔卡包变现”这一概念在网络上引起了广泛关注,许多人试图通过这种方式赚取额外的收入。然而,在众多宣传中,有一种现象令人关注——总有人会发送短信声称可以帮你变现这些卡包。这种行为背后存在着复杂的动机和利益链条。
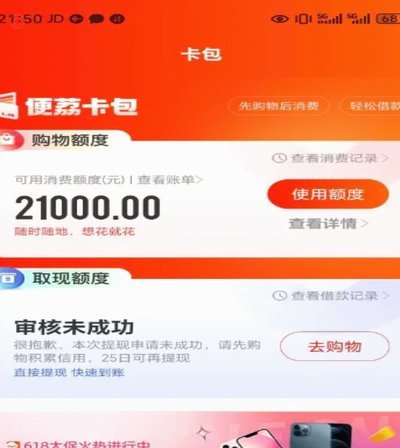
首先,从消费者的角度来看,这类短信往往以“快速、轻松赚钱”为诱饵吸引用户点击链接或回复信息,从而收集用户的个人信息。这不仅可能侵犯用户的隐私权,还可能存在诈骗的风险。因此,在面对此类短信时,消费者应保持警惕,并通过官方渠道确认真实性,避免不必要的经济损失。
其次,从市场角度来看,“便荔卡包变现”的现象揭示了金融市场的某些不完善之处。一些平台或个人为了追求短期利益,利用了信息不对称的优势,开发出了这样一种灰色地带的盈利模式。这需要监管机构加强对相关业务的审查力度,并制定相应的法律法规来保护消费者权益。
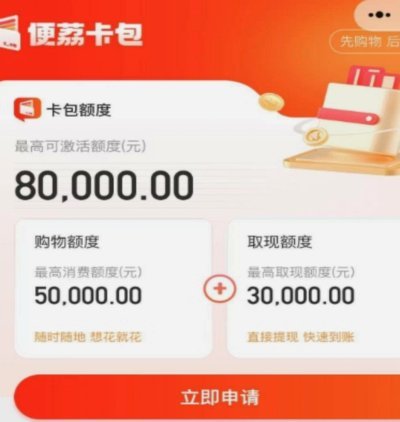
再者,针对这种短信行为的治理也需要社会各方面共同参与。一方面,互联网企业应加强内容审核机制,及时屏蔽不实信息;另一方面,公众媒体也应承担起社会责任,普及金融知识,提高大众的风险意识和辨别能力。只有形成合力,才能有效遏制此类现象的发生,保障市场的公平性和健康发展。
总之,“便荔卡包变现”虽然看似提供了便捷的赚钱途径,但背后的潜在风险也不容忽视。面对各种信息时保持清醒头脑,选择正规渠道操作才是最为明智的做法。
相关文章
大家都用什么方法套现
在电商领域,流量变现已成为最直接的套现路径。头部主播通过粉丝打赏与带货分成实现收益,但真正掌握流量密码的玩家往往更擅长数据沉淀。某美妆品牌通过私域社群运营,将用户行为数据转化为精准广告投放模型,单月广...
微信分付套现风险全解析:如何维权与避坑指南
微信分付作为腾讯推出的信用支付工具,其套现行为已引发多维度争议。从技术层面看,分付系统通过风控模型实时监控交易轨迹,当用户频繁进行大额现金提取或跨平台资金转移时,系统会触发预警机制。这种行为不仅违背平...
花呗转出的资金还能要回来吗?
花呗转出的资金是否能追回,本质上取决于资金流动的具体路径与平台规则。当用户通过支付宝界面将花呗额度转至银行卡时,该操作实质上是将信用额度转化为现金提现,属于债务清偿行为。平台在用户完成转账后,会立即冻...
微信分付如何取现?
微信分付作为一种信用支付方式,其核心功能是帮助用户提前消费并按期还款。对于许多用户而言,“能否提现”是一个常见的疑问。实际上,微信分付本身并不支持直接提现到银行卡或第三方账户。这是因为分付本质上是一种...
美团月付套用现象分析
美团月付的现象,如同一个精心设计的实验,在市场经济中呈现出复杂的动态。并非简单地问“有没有”,而是要深入剖析其运作机制,理解其潜在的影响。最初,美团推出月付,无疑是为了解决“现金流”问题,特别是在疫情...
花呗套现的底层逻辑:资金如何实现跨平台转移?
花呗套现的底层逻辑依赖于消费场景的重构,其核心在于通过支付行为的拆分与重组实现资金的跨平台转移。早期用户通过第三方平台完成虚拟商品交易,利用支付接口的延迟结算特性,将花呗额度转化为可提现的银行账户资金...