分期乐额度受限,如何顺利借款?
分期乐额度无法借款,并非单纯的“没钱”问题,背后往往隐藏着更复杂且需要细致分析的原因。许多用户会感到困惑和焦虑,认为这是信用体系的崩塌或个人财务能力的暂时不足。但实际上,分期乐这类消费金融产品,其额度...
急用钱无门?资产盘活新思路
急用钱时遭遇借贷困境往往暴露了个人财务结构的脆弱性。当传统渠道失效,需重新审视资产配置与信用体系的关联性。部分人过度依赖信用卡或网贷,导致信用额度枯竭,而忽视了房产、车辆等固定资产的变现价值。此时应建...
花呗转余额宝费多少钱?
花呗与余额宝的关联性源于支付宝生态的整合设计,但两者本质属性存在差异。花呗属于信用支付工具,而余额宝是货币市场基金产品,二者资金流转并非直接对接。用户通过花呗提现至余额宝的行为,实质上是将信用额度转化...
便荔卡支持提现吗?
便荔卡的提现功能需结合其本质属性与运营模式综合判断。作为一类预付卡产品,其核心价值在于消费场景的便捷性而非资金流动性。从技术架构看,此类卡通常绑定特定商户系统或第三方支付平台,资金流转路径受制于平台规...
便荔卡套现背后的秘密技巧
“便荔卡”的套现机制,在某些特定环境下呈现出一种复杂而微妙的经济现象,它并非简单的“欺诈”,而更像是一种利用平台漏洞和消费习惯产生的灰色收益模式。要理解其运作逻辑,首先要认识到“便荔卡”本质上是一种信...
分期乐额度不足?实用解决方法
当用户在使用分期乐过程中遇到额度不足的问题,首要任务是审视自身信用画像与平台风控逻辑的匹配度。多数平台的额度评估模型会综合考量用户历史还款记录、负债率、收入稳定性等维度,若存在频繁逾期或当前负债过高,...
拍拍贷款到底是什么?深度解析其技术与风控底层逻辑
拍拍贷款的技术架构呈现出典型的互联网金融产品特征,其底层系统采用分布式微服务架构,通过容器化部署实现高并发处理。平台依托大数据分析技术,构建了多维度的用户信用评估模型,将传统金融风控与机器学习算法深度...
微信分付一键取现方法
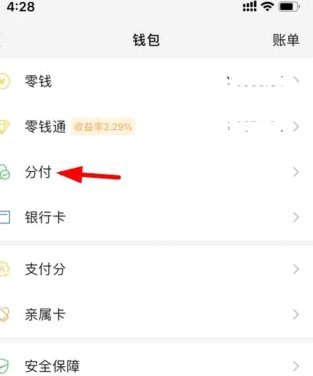
微信分付一键取现,已经不再是简单的“转账”模式,它代表着一种更为高效、便捷的资金管理方式。核心在于它巧妙地利用了微信支付的成熟生态系统,将原本需要手动操作的转账流程压缩到了一个“一键”操作。然而,要真...
拼多多诚信商家套现陷阱存在
拼多多的商家信用体系建立在用户评价与平台算法双重机制之上,但套现行为的存在始终是灰色地带。部分商家通过虚构交易流水、伪造用户评价等方式,将普通店铺包装成"诚信商家",这种操作往往依赖于平台对数据真实性...
羊小咩便荔卡奖励提现攻略
羊小咩便荔卡的提现机制,远比用户们直觉上看到的简单“充值-提现”流程复杂得多。这套产品背后的核心逻辑,是基于“社交裂变”和“低频消费”的巧妙设计。用户并非直接将资金注入羊小咩便荔卡,而是通过邀请好友,...