携程拿去花提现到银行卡是如何回事
近年来,随着移动支付和旅游平台的发展,“携程拿去花”这一金融服务产品逐渐走进了公众视野。它允许用户通过借款的方式完成旅行预订,并且提供了一种方便的提现方式。不过,对于“携程拿去花提现商家出来的钱”的问题,我们需要从几个方面来解析。
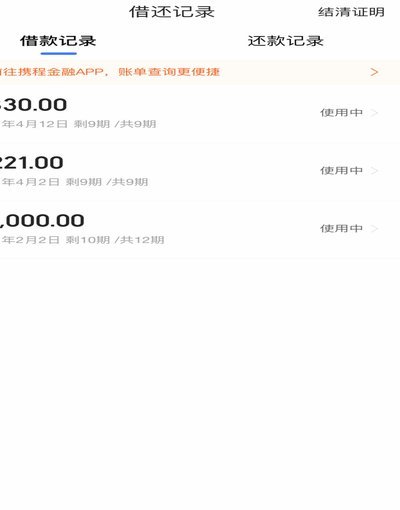
首先,“携程拿去花提现到银行卡”的过程本质上是一种消费金融产品的使用模式。用户申请并获得信用额度后,可以选择提现用于支付各类商品和服务费用。值得注意的是,这类提现操作通常需要遵守平台的相关规定,并且可能会产生一定的手续费或利息成本。因此,在进行提现之前,应当仔细阅读相关条款和细则。
其次,“携程拿去花提现出来的钱”在法律上被视为借款人的自有资金,但其来源是通过平台提供的信用额度实现的借贷行为。所以,这笔钱实质上是用户与第三方金融机构之间的借贷关系的结果。对于商家而言,接收这样的支付方式并不会改变款项的本质属性,即这些资金仍然属于借款人。
最后,值得注意的是,“携程拿去花”的提现功能虽然给用户提供了便捷的资金周转渠道,但同时也带来了潜在的财务风险。因此,在使用这一服务时,建议用户合理规划个人财务,避免过度借贷带来的不良后果。
综上所述,“携程拿去花提现商家出来的钱”这一现象背后涉及到了消费金融产品的运作机制、法律属性以及对个人财务管理的影响等多个层面的问题。理解这些因素对于正确使用相关金融服务具有重要意义。
相关文章
商家白条额度取不出,背后原因复杂
白条取出额度商家出现“取不出来”的情况,本质上是商家与白条平台(如花呗、白条等)的信任关系断裂的显性体现,背后隐藏着错综复杂的因素。单纯将此归结于商家恶意行为过于简单,更应该从商户经营状况、平台风控策...
花呗用不了了?深度解析限制背后的信用评估机制
花呗作为支付宝生态中的核心信用产品,其运营策略始终与平台整体风控体系深度绑定。近期部分用户反馈的"花呗异常"现象,本质是支付宝在信用评估模型中引入了更精细化的风控参数。这些参数不仅涵盖用户历史账单的履...
鹿优选额度变现关键在于几点
鹿优选的额度变现,并非简单的“卖额度”,而是一个复杂的多维度策略。它本质上是对用户长期价值的积累和转化,关键在于理解用户对额度的需求形态以及如何通过额度利用撬动更高价值的消费。早期,鹿优选的额度模式主...
花呗套现风险警示:合法使用指南
近年来,随着网络消费的普及和电商行业的快速发展,“天猫”作为一个知名的电商平台,为消费者提供了丰富的商品选择和便捷的服务。而“花呗”,则是阿里巴巴推出的一种信用支付工具,允许用户在购物时分期付款,享受...
分付套现秒回的真相
近年来,随着移动支付的普及和金融科技的发展,“分付套现秒回”成为不少用户关注的话题。但值得注意的是,任何形式的资金套现活动都受到法律严格监管,用户在追求便捷的同时,必须确保自身行为合法合规。 目前市...
旅游金融新模式
携程金融“拿去花”:消费信贷领域的创新与突围 在旅游出行领域深耕多年的携程集团,近年来将触角延伸至金融服务领域,推出了以“拿去花”为代表的消费信贷产品。“拿去花”作为携程金融旗下的重要板块,致力于为...