度小满金融靠谱吗?利率如何?
度小满金融作为持牌消费金融公司,其业务资质可追溯至2018年银保监会批准的消费金融牌照。平台运营主体为度小满科技有限公司,注册资本达50亿元,业务范围涵盖个人消费贷款、信用支付及理财服务。通过公开信息显示,其产品线已接入央行征信系统,贷款审批流程符合《个人贷款管理暂行办法》要求。值得注意的是,平台在2021年完成股权结构重组后,实际控制权归属北京百度网讯科技有限公司,这种资本背景在行业内部属于典型的技术驱动型金融模式,与传统金融机构形成差异化竞争。
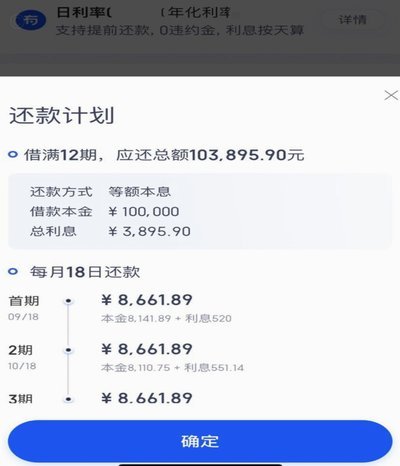
从利率维度观察,度小满金融的消费贷产品年化利率区间通常在7%-18%之间,具体数值受用户信用评分、负债率等多维度评估影响。该利率水平与市场主流消费贷产品基本持平,但需注意其定价机制包含动态调整因素。例如,平台会根据用户还款记录实时优化授信额度,这种机制在提升资金使用效率的同时,也可能导致部分用户面临利率上浮风险。对比其他持牌机构,度小满的利率政策更倾向于通过技术算法实现精细化风控,而非单纯依赖固定利率模型。
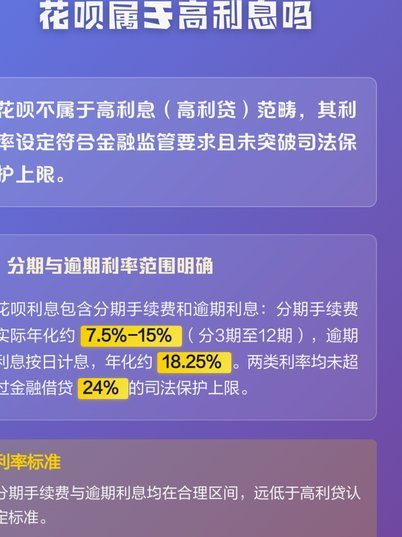
办理渠道方面,度小满金融主要通过线上App及官网实现服务闭环,线下网点仅在部分重点城市设有合作网点。用户需通过实名认证、人脸识别等多重验证后方可使用服务,这种操作流程符合金融监管对用户身份识别的要求。值得注意的是,平台在2022年推出"度小满金融"品牌独立运营后,其App内嵌的智能客服系统已实现7×24小时自动化服务,这种技术应用在提升用户体验的同时,也对金融合规性提出更高要求。用户可通过官方渠道查询产品详情,但需警惕第三方平台可能存在的信息误导。
风险提示层面,度小满金融的高息产品需特别关注其资金流向透明度。根据2023年披露的财报,平台资金主要投向消费场景贷及供应链金融,这种业务模式在提升资金周转率的同时,也可能导致部分用户面临还款压力。建议用户在申请前仔细阅读合同条款,尤其是关于提前还款、逾期罚息等细则。此外,平台在2021年推出的"度小满金融"品牌独立后,其产品设计更强调场景化嵌入,这种模式虽能提升用户粘性,但需注意避免过度借贷带来的财务风险。
相关文章
花呗套现:商家如何“套现”?
花呗商家套现,本质上是利用数字支付工具的流动性与传统金融监管之间的滞后性产生的漏洞。其核心逻辑在于,商家通过虚构交易或虚增销售额,将花呗账单转化为可支配的现金流。早期模式往往依赖于POS机刷单,通过与...
京东白条:商家资金优化新路径
近年来,随着金融科技的快速发展和消费者支付习惯的变化,京东白条作为一种信用支付工具,在电商领域迅速崛起。商家如何高效利用京东白条实现资金流动优化,成为了一项重要的课题。 对于京东平台上的商家而言,合...
得物额度取现在哪里看 取了多少
得物平台的额度机制与用户行为深度绑定,其核心逻辑在于通过动态评估模型为用户分配可提取额度。这一额度并非固定值,而是基于用户历史交易记录、账号活跃度、信用评分等多维度数据实时计算的结果。平台通过算法持续...
得物余额如何提现?手把手教你掌握安全取现流程
在探讨“得物如何提现 取现金”之前,我们需要了解得物APP的背景。得物作为国内知名的潮流购物平台,以其独特的潮流商品和严格的鉴别体系吸引了大量用户。然而,对于许多用户来说,提现取现是他们关注的重点之一...
花呗套现安全吗?取现方法及风险
近年来,借助互联网金融平台进行资金周转成为了一种流行趋势。其中,花呗作为一种常见的消费信贷工具,因其便捷性和灵活性受到不少消费者的青睐。然而,围绕着如何合理利用花呗额度来套现并取出来的问题,市场上存在...
B端资金:加速变现的实战路径
B端资金的流动性转化本质是资本结构重组过程。企业通过供应链金融平台将应付账款转化为可质押资产,利用核心企业信用背书实现融资。这种模式下,应收账款票据化后可拆分流转,最终通过保理或贴现获取现金。关键在于...