分期乐额度突然降了?这些原因要知道
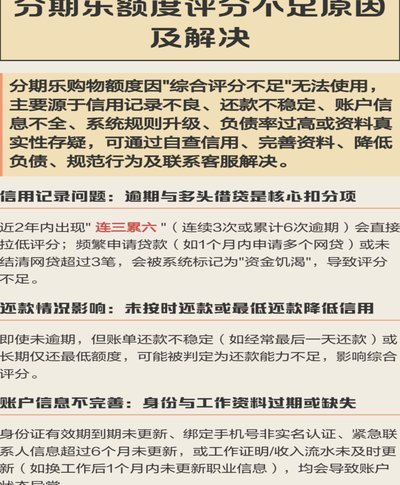
近期,不少用户反馈“分期乐为何没有额度”,这一问题背后其实隐藏着复杂的背景和多方面的原因。首先,借款平台的授信额度是根据用户的信用评估结果动态调整的,这意味着用户的还款记录、收入情况、历史借贷行为都会影响到其是否能够获得更高的授信额度。如果某用户在使用过程中出现多次逾期或违约的行为,那么分期乐可能会对其账户进行风控限制,从而暂停提供新额度。
其次,平台也会针对特定时间段内过于频繁的借款请求做出相应的调整措施。当系统检测到异常活跃度时,为了避免风险累积,往往会暂时冻结部分用户的借贷资格。此外,宏观经济环境和行业政策的变化也可能间接影响分期乐的运营策略,如市场利率波动、监管政策趋严等都可能导致平台对用户授信额度进行相应调整。
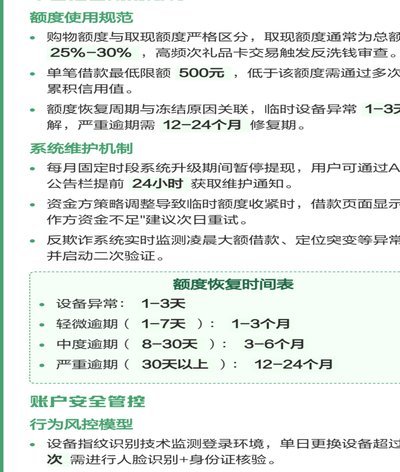
值得注意的是,“没有额度”并不意味着无法申请借款,而是需要通过改善个人信用记录或等待系统重新评估来恢复。对于长期处于无额度状态的情况,用户还可以尝试联系分期乐客服寻求帮助,并根据其建议优化自己的财务状况和信用行为。
总之,在使用分期乐等消费金融产品时,除了享受便捷借贷服务外,还需保持良好的信用习惯,避免不必要的风险。
相关文章
微信分付商家新融资模式探析
“微信分付提现商家”现象,在近年来蓬勃发展,它并非简单的支付方式变迁,更代表了一种对传统商业模式的颠覆性尝试与对现金流的创新性寻求。这种模式的核心在于将微信支付的“分付”功能,巧妙地转化为一种持续的资...
得物套现:商家如何应对平台风控挑战?
任何涉及通过“套现”方式从得物等二手交易平台获取资金的行为,其本质都绕过了平台的生态交易闭环和严格的金融风控机制。这种操作并非简单的资金转移问题,而是深层次的系统性风险行为。专业的视角必须洞察,任何试...
得物分期里的钱能提现吗?
### 得物分期:提现背后的逻辑与现实 在互联网消费金融快速发展的今天,“能不能提现”成为许多平台用户的关注焦点。对于得物分期这一功能,许多人误以为它类似于支付宝或微信的余额宝,能够随时将未使用的额...
白条借款,如何化险为夷
“白条的钱怎么套出来”看似简单,实则蕴含着复杂的财务和人际关系考量。这并非单纯的索要钱款行为,而是一种关于信任、风险和价值交换的深度探索。理解“白条”背后的逻辑,是成功“套出钱”的关键。传统意义上的“...
分付背后的秘密解析
分付,这个看似简单的动作,实则蕴含着复杂的经济逻辑与消费行为解读。其背后不仅仅是资金转移,更是信用体系、风险控制、以及用户体验的综合体现。当代分付方式已远超传统“AA制”,演化出更加精细化的支付模式。...
美团月付能取现吗?盘点两种间接变现方法
## 美团月付:信用支付工具的局限与突破 美团月付作为一款新兴的信用支付工具,本质上是一种消费信贷服务。它允许用户在美团平台上的消费行为中使用月付额度,按月分期偿还消费金额。表面上看,这与传统信用卡...