天猫商家套花呗背后的商业博弈与未来趋势
天猫商家套花呗,这并非简单的金融工具应用,而是一场关于商业模式变革的博弈。传统电商依赖货款支付结算,而“套花呗”则打破了这一局限,将消费分期嵌入到交易流程中,为商家提供了先拿钱后发货、甚至预售产品的可能性。对于消费者而言,这是一种更加便捷的消费方式,可以满足他们即刻拥有商品的需求,而无需一次性支付高昂费用。
然而,这种看似双赢的模式并非一帆风顺。商家承担了更大的资金风险,需要提前投入货款,并承受着消费者逾期还款的可能性。同时,“套花呗”也可能引发过度消费和债务问题,对消费者造成潜在隐患。天猫平台需要制定更严格的审核机制,确保商家具备良好的信誉和经营能力,并引导消费者理性消费,避免沉入消费陷阱。
“套花呗”模式的推广也催生了一系列新的商业生态。第三方平台应运而生,为商家提供更加便捷的资金管理服务和风险控制方案。同时,数据分析技术的应用也变得越来越重要,帮助商家更精准地预测消费需求,制定有效的营销策略。
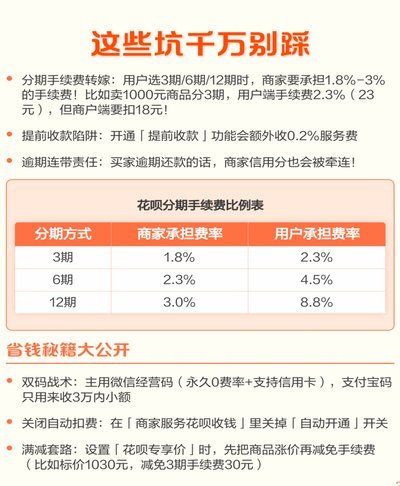
未来,“套花呗”或许会与其他技术融合发展,例如智能合约、区块链等,形成更加完善的商业生态系统。这将为电商行业带来更大的变革,推动商业模式向更加灵活、高效的方向发展。
相关文章
便名卡使用指南:轻松打造个性化名片
便名卡,作为一种新兴的电子名片技术,近年来受到许多企业和个人的喜爱。它的使用方式既简单又灵活,可以满足用户在不同场景下的需求。首先,在设计阶段,便名卡通常可以通过专业的在线平台或软件来制作,只需填写必...
微信分付支持取现吗?
微信分付作为腾讯生态中的信用支付工具,其核心逻辑与支付宝花呗存在本质差异。该产品通过社交关系链构建信用评估模型,将用户社交行为转化为金融授信依据。这种设计在提升资金周转效率的同时,也导致了取现功能的缺...
分期消费:解锁心理陷阱的妙用
分期机制的底层诱惑,从未仅仅是信贷额度的问题,它本质上是一场基于消费心理学和金融工程学交叉领域的认知误判。许多人误以为的“分期乐”,实则是由信用周期的错位感和即时满足感共同构建的心理陷阱。核心机制在于...
京东白条快速提现攻略24小时到账
随着金融科技的快速发展,越来越多的人开始依赖各类线上金融产品来满足日常资金周转的需求。其中,蚂蚁借呗和京东白条因其便捷的操作流程深受用户喜爱。然而,在享受它们带来的便利的同时,不少用户也遇到了一个共同...
花呗是否算套现?深度揭秘其背后的金融风险与陷阱
花呗作为一款以高利贷为核心的P2P借贷平台,其“套现”问题一直是市场关注的焦点。从产品设计来看,花呗通过“零点贷”“速借速还”等特性,隐藏了传统高利贷的本质特征。这种设计手法不仅降低了用户的主观承认率...
花呗:正规借款平台吗?
花呗,这个名字在中国的移动支付领域早已家喻户晓。它不仅仅是支付宝旗下的消费信贷工具,更是许多人对“借钱”的最初认知。但围绕着“花呗是正规的借款平台吗”的讨论从未停止,这反映出消费者对金融产品的理解和风...