月付提现怎么操作?
月付提现的核心逻辑在于资金流转的时效性与合规性。平台方通常通过预存资金池与实时结算系统实现快速到账,但具体效率受制于支付渠道的清算周期。例如,支付宝与微信支付的T+0即时到账功能已覆盖主流场景,但部分跨境支付仍需依赖SWIFT系统完成多日清算。用户需关注提现限额与手续费结构,某些平台会设置阶梯式费率,高频提现可能触发额外成本。值得注意的是,部分服务提供方会通过虚拟账户分层管理资金,使提现过程呈现多级流转特征。
技术实现层面,月付提现依赖于分布式账本与API接口的协同运作。多数平台采用第三方支付网关作为中转,通过RSA加密算法确保交易数据完整性。当用户发起提现请求时,系统会先校验账户状态与风控评分,通过后触发资金从资金池向支付通道的转移。这一过程涉及多重验证机制,包括但不限于IP地址追踪、设备指纹识别和行为生物特征分析。部分创新性平台引入区块链智能合约技术,实现提现条件的自动化触发与资金锁定。
安全防护体系是提现流程的隐性保障。平台需构建包含黑名单监控、异常交易预警和实时反欺诈系统的立体防御网络。当用户尝试大额提现时,系统可能自动启动二次验证流程,例如短信验证码、人脸识别或动态口令。部分机构采用零知识证明技术,在不暴露敏感信息的前提下完成身份核验。值得注意的是,提现过程中的资金托管模式差异,可能导致用户实际到账时间产生显著波动。
用户操作层面,需关注平台公示的提现规则细节。某些服务提供方会设置提现冷却期,防止恶意刷单行为;部分平台针对不同会员等级设置差异化提现通道。当遭遇提现延迟时,应优先排查是否触发风控拦截,而非直接归咎于系统故障。建议用户定期检查账户的交易记录与资金流水,通过平台提供的对账工具核验数据一致性。对于跨境提现需求,需提前确认汇率转换规则与跨境手续费计算方式。
未来趋势显示,提现流程正朝着智能化与无感化方向演进。AI风控模型的迭代使异常行为识别精度提升至毫秒级,而生物识别技术的普及正在消除传统验证环节。部分创新性平台已实现基于语义理解的自然语言提现指令,用户仅需语音描述需求即可完成操作。随着央行数字货币的推进,实时清算与跨链结算技术或将彻底重构月付提现的底层逻辑,使资金流转效率突破现有支付网络的物理限制。
相关文章
美团月付:时间差里的资金价值
月付机制的本质,并非简单的消费延期,而是在个人资金周转链条中创造了一个可被精细化管理的短期资金空档。当我们谈论美团月付里的可取现金时,我们讨论的焦点是这笔资金在“到账”和“实际支付”时间节点上的时差价...
信用卡套现违法吗?法律严惩
信用卡套现行为在法律层面存在明确界定。根据《刑法》第196条及相关司法解释,信用卡套现被认定为"恶意透支"的违法行为。该条款明确将非法占有银行资金、逃避还款义务的行为纳入刑事追责范围。值得注意的是,司...
羊小咩额度为何缺失?
羊小咩没有借款额度,这并非简单的“没有信用”或“没有资质”就能解释清楚。实际上,这背后蕴含着复杂的金融生态和对用户行为的精细化评估机制。金融科技公司,尤其是P2P平台,早已不再仅仅依赖传统银行的征信体...
分付背后的秘密解析
分付,这个看似简单的动作,实则蕴含着复杂的经济逻辑与消费行为解读。其背后不仅仅是资金转移,更是信用体系、风险控制、以及用户体验的综合体现。当代分付方式已远超传统“AA制”,演化出更加精细化的支付模式。...
花呗套现1500元风险有多大
花呗套现,尤其是涉及金额较小的如1500元,其暴露风险和被发现的概率并非绝对。蚂蚁金服拥有复杂的风控系统,但该系统并非完美且全覆盖。小额套现往往旨在规避初级监测,如同水滴石穿,长期积累也可能引起警觉。...
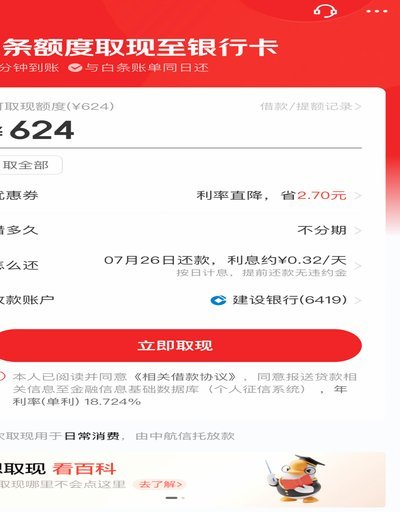
如何提取白条信用额度
随着互联网金融的发展,各种便捷的消费信贷工具逐渐走入人们的日常生活。蚂蚁金服旗下的“花呗”和京东金融推出的“白条”,都是广受欢迎的信用支付产品。其中,“白条”的核心功能之一就是提供一定的信用额度供用户...